
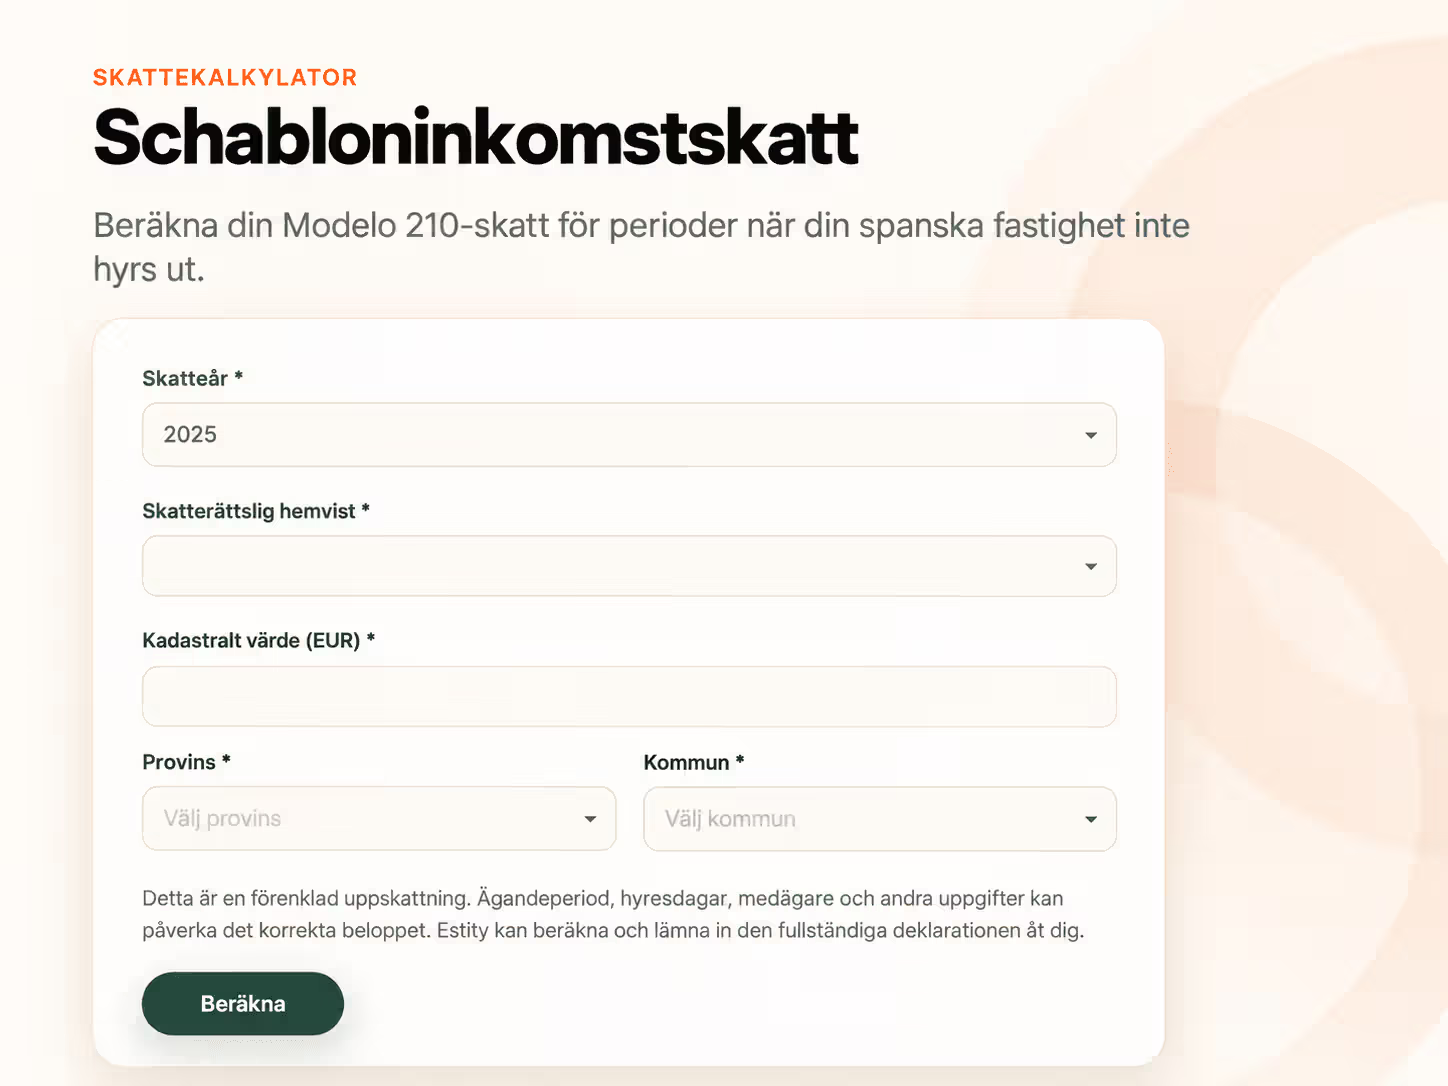
Schabloninkomstskatt för bostad i Spanien
Som icke-resident bostadsägare kan du behöva deklarera Modelo 210 även när bostaden inte hyrs ut. Här kan du uppskatta skatten och förstå vad som ligger bakom beräkningen.
Estity är registrerad som Social Collaborator hos den spanska skattemyndigheten, Agencia Tributaria (AEAT).
VAD GÄLLER?
Vad är schabloninkomstskatt i Spanien?
Som icke-resident privatperson som äger en bostad i Spanien kan du behöva betala skatt även om bostaden inte hyrs ut. I det spanska skattesystemet behandlas privat användning eller en bostad som står till ägarens förfogande som en beräknad fastighetsinkomst, renta inmobiliaria imputada.
Det innebär inte att du faktiskt har fått någon inkomst. I stället beräknas ett skattemässigt underlag utifrån bostadens valor catastral, det kadastrala värde som normalt finns på ditt IBI-besked. Skatten deklareras av icke-residenta ägare genom Modelo 210.
Om bostaden varit uthyrd under en del av året beräknas schabloninkomsten endast för de dagar då bostaden stått till ditt förfogande. Har bostaden flera ägare beräknas varje ägares del utifrån respektive ägarandel.
Bra att veta: Schabloninkomstskatt och skatt på hyresinkomster är två olika delar av Modelo 210. En bostad som både används privat och hyrs ut under året kan därför omfattas av båda.
BERÄKNINGEN
Hur beräknas schabloninkomstskatten?
Beräkningen utgår normalt från bostadens valor catastral. På detta värde beräknas först en schablonmässig inkomst med 1,1 % eller 2 %, beroende på när kommunens kadastrala värden senast reviderades. På den framräknade inkomsten tillämpas därefter den skattesats som gäller för dig. Agencia Tributaria
För personer med skatterättslig hemvist inom EU samt Island, Norge och Liechtenstein är skattesatsen 19 %. För övriga skattskyldiga är den generella skattesatsen 24 %. Inga vanliga kostnader för bostaden får dras av från den schablonmässiga inkomsten. Agencia Tributaria
Valor catastral × 1,1 % eller 2 % → schabloninkomst × 19 % eller 24 % → skatt
Äger du bara en andel av bostaden eller har den varit uthyrd under delar av året justeras beräkningen efter din ägarandel och antalet dagar bostaden stått till ditt förfogande.
Var hittar jag valor catastral?
Valor catastral finns på ditt senaste IBI-besked. Det är ett administrativt värde som fastställs av det spanska fastighetsregistret Catastro och ska inte förväxlas med bostadens marknadsvärde eller köpeskilling.
MODELO 210
När ska schabloninkomstskatten deklareras?
Schabloninkomsten deklareras i efterhand genom Modelo 210 och avser det kalenderår då bostaden stått till ägarens förfogande.
För inkomståret 2025 är deklarationsperioden 1 januari–31 december 2026. De nya tidsfristerna som infördes 2026 förändrar alltså inte deklarationen för 2025. Agencia Tributaria
För inkomståret 2026 och senare öppnar deklarationsperioden i stället den 1 april året efter beskattningsåret och pågår till den 31 december. Schabloninkomst för 2026 ska därför deklareras mellan 1 april och 31 december 2027. Vid elektronisk betalning genom autogiro är sista dagen normalt 23 december.
Vill du gå från beräkning till deklaration?
Estity hjälper dig att beräkna, förbereda och lämna in din Modelo 210 digitalt.
Vad är skillnaden mellan schabloninkomst och skatt på hyresinkomster?
Schabloninkomst avser perioder av privat användning eller tillgänglighet för egen användning. Skatt på hyresinkomster avser inkomster från uthyrning av fastigheten. Om du gör båda kan du behöva överväga båda beräkningarna för olika perioder.
Måste jag deklarera även om jag inte har varit i bostaden under året?
Ja, normalt. Det är inte hur många dagar du faktiskt befinner dig i bostaden som avgör om schabloninkomst ska deklareras.
Om bostaden står till ditt förfogande och inte är uthyrd kan du som icke-resident privatperson omfattas av renta imputada. Det gäller alltså även om du inte har rest till Spanien alls under året.
Beräkningen utgår normalt från bostadens valor catastral och den del av året då bostaden har stått till ditt förfogande. Det är därför skillnad mellan att bostaden är tom och att den är uthyrd – men en tom bostad innebär inte att deklarationsskyldigheten försvinner.
Är valor catastral samma sak som bostadens marknadsvärde?
Gäller: 🇪🇸 Nationellt
Nej.
Valor catastral är ett administrativt värde som Catastro fastställer utifrån bland annat mark, byggnad och fastighetens egenskaper.
Det är inte en marknadsvärdering av vad bostaden skulle kunna säljas för.
Enligt Catastros regler får valor catastral som huvudregel inte överstiga marknadsvärdet. Det används bland annat vid beräkning av IBI och vissa andra skatter. (catastro.hacienda.gob.es)
Hur deklarerar jag om bostaden både har varit uthyrd och använts privat?
Året delas upp efter hur bostaden har använts.
För de dagar bostaden varit uthyrd deklareras hyresinkomsten och, om du har rätt till det, relevanta kostnader kopplade till uthyrningen.
För övriga dagar då bostaden stått till ditt förfogande beräknas normalt renta imputada.
Det innebär exempelvis att en bostad som hyrs ut i 100 dagar och står till ägarens förfogande i 265 dagar får två olika skattemässiga behandlingar.
Från deklarationer som lämnas 2027 ska antalet uthyrda respektive tillgängliga dagar anges tydligare i Modelo 210.
Vad händer om vi är flera som äger bostaden?
Varje ägare beskattas utifrån sin andel av ägandet. Äger två personer exempelvis 50 % vardera beräknas respektive ägares schabloninkomst utifrån den egna ägarandelen.
Kan Estity lämna in Modelo 210 åt mig?
Ja. Du kan gå vidare från kalkylatorn och hantera din Modelo 210 genom Estity. Estity är registrerad som Social Collaborator hos den spanska skattemyndigheten Agencia Tributaria (AEAT).