
SKATTEKALKYLATOR
Schabloninkomstskatt för bostad i Spanien
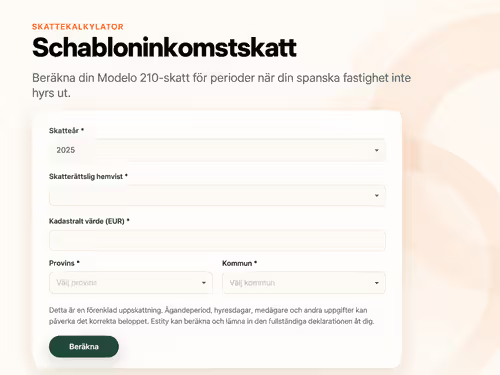
Få en snabb uppskattning av schabloninkomstskatten för din bostad i Spanien.
Läs mer →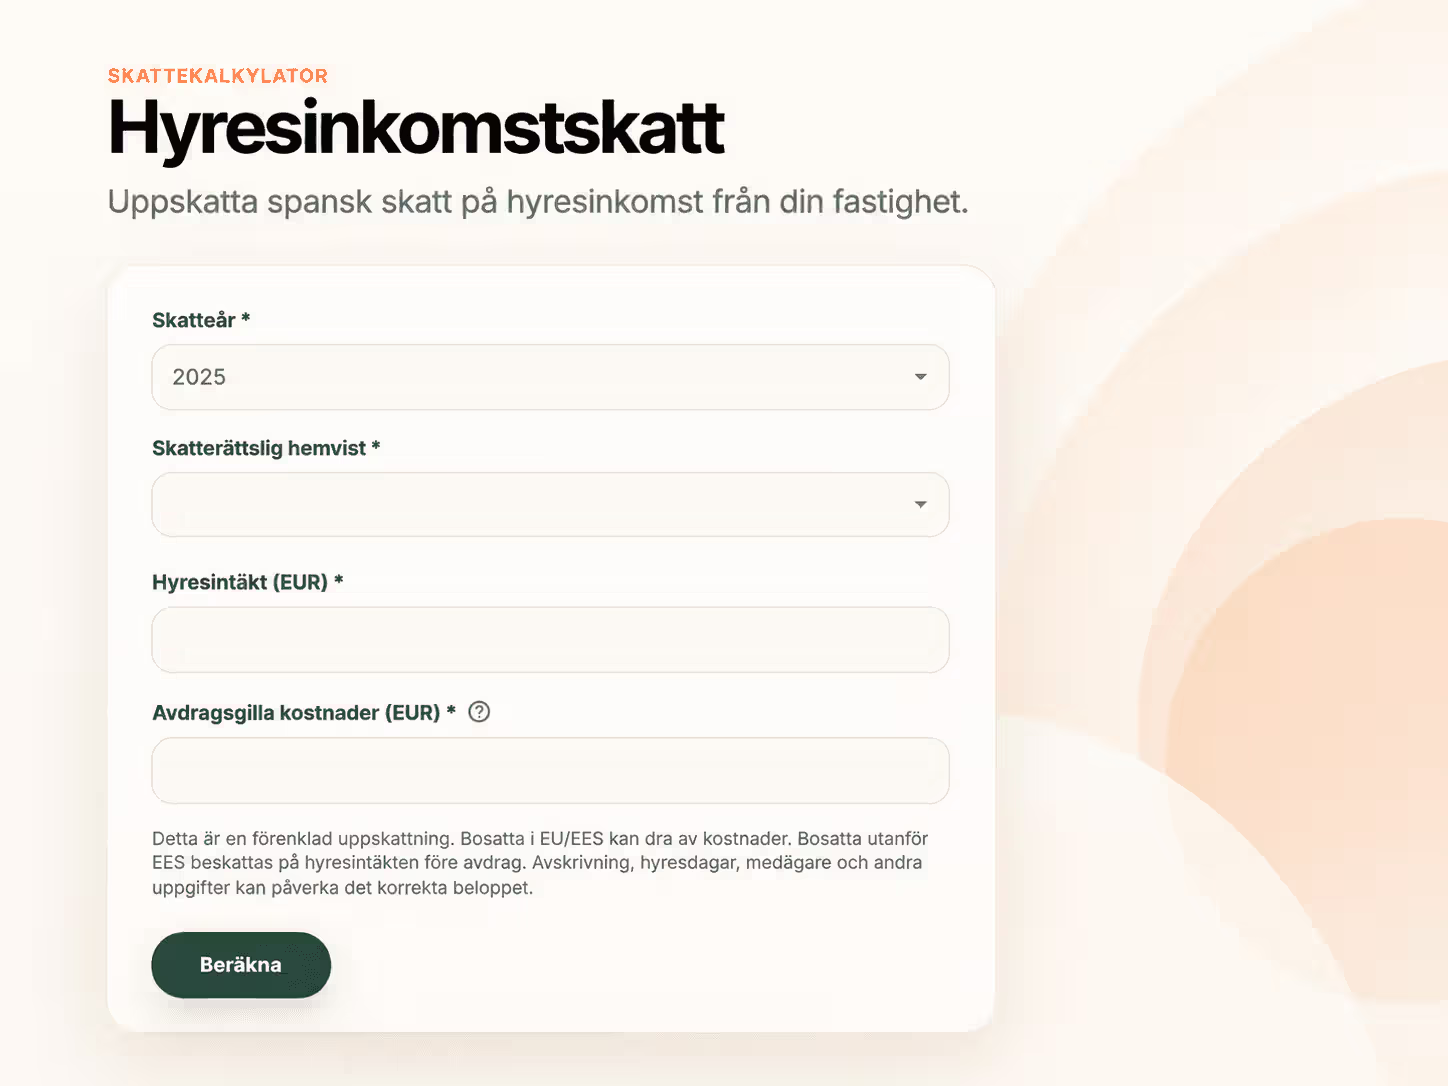
Som icke-resident beskattas du i Spanien för inkomster från uthyrning av din spanska bostad. Här kan du uppskatta skatten och förstå hur hyresintäkter, kostnader och din skatterättsliga hemvist påverkar beräkningen.
Som icke-resident beskattas du i Spanien för inkomster från uthyrning av en bostad som ligger i Spanien. Inkomsten deklareras genom Modelo 210 och omfattas av den spanska inkomstskatten för icke-residenta, IRNR.
Utgångspunkten är den hyresinkomst du får från bostaden. Hur den beskattningsbara inkomsten beräknas beror bland annat på var du har din skatterättsliga hemvist och vilka kostnader som får dras av.
För personer med skatterättslig hemvist inom EU samt Island, Norge och Liechtenstein är skattesatsen 19 %. För övriga skattskyldiga är den generella skattesatsen 24 %.
Om bostaden bara är uthyrd under en del av året beskattas hyresinkomsten för uthyrningsperioderna. För de dagar bostaden i stället används privat eller står till ditt eget förfogande kan du samtidigt omfattas av reglerna om schabloninkomst.
Bra att veta: Hyresinkomst och schabloninkomst är två olika delar av beskattningen. En bostad som både hyrs ut och används privat under samma år kan därför omfattas av båda.
Hur beräknas skatten på hyresinkomster?
Beräkningen börjar med de hyresintäkter som hör till bostaden.
För personer som enligt AEAT:s nuvarande vägledning är skatterättsligt bosatta inom EU/EES med tillämpligt informationsutbyte kan kostnader som har ett direkt samband med hyresinkomsten få dras av vid beräkningen av det beskattningsbara resultatet.
Det kan exempelvis handla om kostnader som är direkt hänförliga till uthyrningen. Även avskrivning kan under vissa förutsättningar ingå, men kostnader ska normalt hänföras till den period då bostaden faktiskt varit uthyrd.
Kalkylatorn ger en förenklad uppskattning. Avskrivning, antal uthyrningsdagar, ägarandel, typ av kostnad och andra individuella omständigheter kan påverka det slutliga beloppet.
Vilka kostnader kan vara avdragsgilla?
För ägare som omfattas av reglerna om kostnadsavdrag kan bland annat finansieringskostnader, reparation och underhåll samt avskrivning vara relevanta, förutsatt att villkoren är uppfyllda och kostnaderna kan kopplas till uthyrningen.
När ska hyresinkomster deklareras?
Här behöver sidan vara lite mer pedagogisk än schabloninkomstsidan eftersom reglerna ändras under 2026.
För hyresinkomster som avser 2025 kan inkomsterna, när villkoren för gruppering är uppfyllda, deklareras samlat för året. En sådan årsvis deklaration skulle lämnas 1–20 januari 2026. För hyresinkomster från 2024 och framåt finns möjlighet till årsvis gruppering i Modelo 210.
För hyresinkomster som avser 2026 införs en ny huvudtidpunkt. Vid årsvis gruppering ska deklaration och betalning ske mellan 1 och 20 april 2027. Betalning via bankdomiciliering kan göras 1–15 april.
Under övergången 2026 gäller särskilda regler för inkomster som deklareras separat. Hyresinkomster till och med september 2026 följer de tidigare kvartalsvisa tidsfristerna, medan inkomster från oktober 2026 omfattas av den nya aprilfristen.
Nya regler från 2026 - Hyresinkomster för 2026 som deklareras årsvis ska lämnas 1–20 april 2027. Modelo 210 får samtidigt nya uppgifter, bland annat antal uthyrningsdagar, ägarandel och en bilaga för avdragsgilla kostnader.
MODELO 210
Estity hjälper dig att beräkna, förbereda och lämna in Modelo 210 för dina hyresinkomster digitalt.
Hyresinkomster från en bostad i Spanien är normalt skattepliktiga i Spanien även om du bor och är skattemässigt resident i ett annat land.
Som icke-resident deklarerar du inkomsten genom Modelo 210. Utgångspunkten är den hyresinkomst du har fått från bostaden. Om du uppfyller reglerna för kostnadsavdrag kan vissa direkt relaterade kostnader dras av.
För inkomster från 2026 införs dessutom ett nytt kostnadsunderlag i Modelo 210 där avdragsgilla kostnader ska specificeras mer detaljerat. Spara därför löpande hyresintäkter, bokningar, fakturor, kvitton och information om uthyrningsdagar.
Gäller: 🇪🇸 Nationellt
Ja, som icke-resident bostadsägare är hyresinkomst från en fastighet i Spanien normalt skattepliktig i Spanien.
Inkomsten deklareras normalt genom Modelo 210.
Vilka avdrag du kan göra, vilken skattesats som gäller och när deklarationen ska lämnas beror bland annat på ditt skatteresidens och vilket inkomstår deklarationen gäller.
Se Skatt & deklaration för mer information om beräkningen och de nya deklarationsperioderna.
Modelo 210 ska redovisas i euro, även om hyresgästen har betalat i exempelvis svenska kronor, norska kronor eller brittiska pund.
För transaktioner i annan valuta ska inkomsten eller kostnaden räknas om till euro med den officiella växelkurs som publicerats av Europeiska centralbanken och kommunicerats till Banco de España för den dag inkomsten respektive kostnaden uppstod.
Om ingen officiell kurs publicerades den dagen används normalt den senast publicerade kursen före datumet.
Det är därför bra att spara både beloppet i ursprungsvalutan, datumet och det eurobelopp som har använts.
Ja, om du omfattas av reglerna som ger rätt till kostnadsavdrag vid uthyrning kan avskrivning vara en viktig avdragsgill kostnad.
För byggnaden anses avskrivningen normalt skattemässigt godtagbar upp till 3 % per år på det högsta av byggnadens anskaffningsvärde eller catastrala byggnadsvärde, där markvärdet inte ingår. Beloppet ska proportioneras efter uthyrningstiden. För installationer, möbler och inventarier som hyrs ut tillsammans med bostaden finns en förenklad avskrivningstabell där exempelvis möbler och inventarier normalt har en maximal avskrivningssats på 10 % per år.
Avskrivningar kan också påverka beräkningen av en framtida kapitalvinst vid försäljning.
Ja. Om en bostad ägs av flera personer betraktas varje delägare som en egen skattskyldig inom IRNR.
Det innebär exempelvis att ett par som äger 50 % vardera normalt ska deklarera varsin andel genom Modelo 210.
Skatten beräknas utifrån respektive persons ägarandel och skatteresidens. Det är särskilt viktigt om ägarna bor skattemässigt i olika länder eftersom skattesatsen och rätten till kostnadsavdrag kan skilja sig.
Agencia Tributaria anger uttryckligen att när en fastighet ägs av flera personer ska varje ägare deklarera sin proportionella andel.
Om du grupperar 2026 års hyresinkomster årsvis och deklarationen innebär skatt att betala ska de enligt de nya reglerna deklareras mellan 1 och 20 april 2027. Vid betalning genom autogiro gäller 1–15 april.
Det finns en övergångsregel under 2026. Den som valt att deklarera varje hyresinkomst separat kan fortfarande omfattas av de gamla kvartalsfristerna för inkomster som uppkommit under april–september 2026. Inkomster från sista kvartalet 2026 omfattas däremot av den nya aprilfristen.
För de flesta användare som samlar årets uthyrning blir alltså 1–20 april året efter den centrala perioden framåt.
En Modelo 210 med cuota cero, alltså noll i skatt att betala, har en annan deklarationsperiod än en deklaration med skatt att betala.
Den ska normalt lämnas mellan 1 och 20 januari året efter det år då inkomsten uppstod.
Det innebär exempelvis att en hyresdeklaration avseende 2026 som efter tillåtna avdrag får noll i skatt normalt ska lämnas 1–20 januari 2027.
Det är därför viktigt att inte automatiskt använda aprilfristen för alla hyresdeklarationer. April gäller framför allt de deklarationer av hyresinkomst som resulterar i skatt att betala enligt de nya reglerna.
Ja. Du kan gå vidare från kalkylatorn och hantera din Modelo 210 genom Estity. Estity är registrerad som Social Collaborator hos den spanska skattemyndigheten Agencia Tributaria (AEAT).
Få bättre överblick över skatten på din spanska bostad – oavsett om du använder den privat eller funderar på att sälja.
Få en snabb uppskattning av schabloninkomstskatten för din bostad i Spanien.
Läs mer →
Beräkna kapitalvinsten, den spanska skatten och hur 3 % innehållning påverkar slutresultatet när du säljer din bostad i Spanien.
Läs mer →