
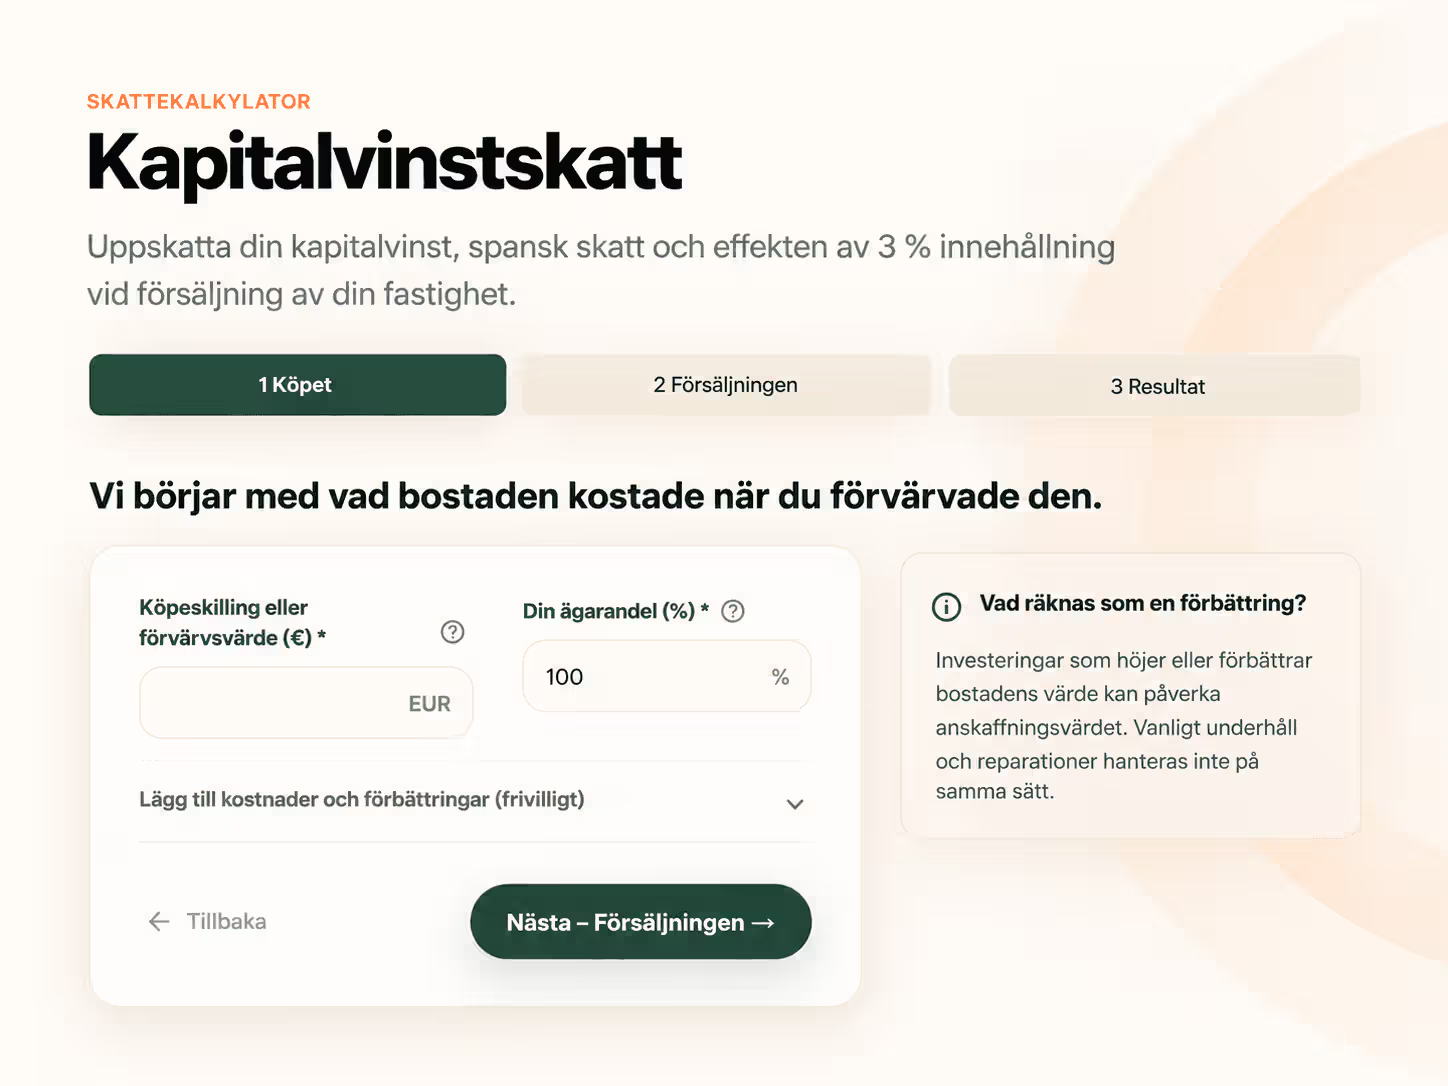
Kapitalvinstskatt vid försäljning av bostad i Spanien
Som icke-resident beskattas du i Spanien på den kapitalvinst som uppstår när du säljer en spansk fastighet. Här kan du uppskatta vinsten, skatten och hur köparens obligatoriska 3 % innehållning påverkar slutresultatet.
- 1 Köpet
- 2 Försäljningen
- 3 Resultat
Vi börjar med vad bostaden kostade när du förvärvade den.
Vad räknas som en förbättring?
Investeringar som höjer eller förbättrar bostadens värde kan påverka anskaffningsvärdet. Vanligt underhåll och reparationer hanteras inte på samma sätt.
Estity är registrerad som Social Collaborator hos den spanska skattemyndigheten, Agencia Tributaria (AEAT).
VAD GÄLLER?
Vad är kapitalvinstskatt vid försäljning av bostad i Spanien?
När en icke-resident säljer en fastighet i Spanien beskattas en eventuell kapitalvinst i Spanien. Kapitalvinsten beräknas i huvudsak som skillnaden mellan ett justerat försäljningsvärde och ett justerat anskaffningsvärde.
Till anskaffningsvärdet kan bland annat köpeskillingen, vissa kostnader och skatter i samband med köpet samt investeringar och förbättringar läggas. Vanligt underhåll och reparationer behandlas däremot inte som förbättringar i denna beräkning. Från försäljningspriset kan kostnader och skatter som direkt hör till försäljningen och som betalats av säljaren minska försäljningsvärdet.
För kapitalvinster som uppstår vid försäljning av en fastighet är skattesatsen för en icke-resident normalt 19 %, oavsett om säljaren är bosatt inom eller utanför EU/EES.
Bra att veta: 3 % som köparen håller inne vid försäljningen är inte kapitalvinstskatten. Det är en preliminär betalning till den spanska skattemyndigheten som senare räknas av mot säljarens slutliga skatt.
BERÄKNINGEN
Hur beräknas kapitalvinstskatten?
I förenklad form:
Justerat försäljningsvärde – justerat anskaffningsvärde = kapitalvinst
Därefter:
Kapitalvinst × 19 % = beräknad kapitalvinstskatt
Jag skulle visa detta som ett grafiskt flöde på samma sätt som formeln på schabloninkomstsidan.
Anskaffningsvärdet
Utgångspunkten är vad du betalade när du förvärvade bostaden. Till detta kan bland annat läggas:
- skatter och avgifter som hörde till köpet
- notarie- och registreringskostnader
- vissa andra förvärvskostnader
- investeringar och dokumenterade förbättringar
Räntekostnader ingår inte i anskaffningsvärdet.
Försäljningsvärdet
Utgångspunkten är försäljningspriset. Kostnader och skatter som direkt hör till försäljningen och som belastar säljaren kan minska det värde som används i kapitalvinstberäkningen.
Viktigt om bostaden har varit uthyrd
När en uthyrd fastighet säljs ska anskaffningsvärdet minskas med skattemässiga avskrivningar som varit tillämpliga under uthyrningsperioden. AEAT anger att den skattemässiga minimiavskrivningen ska beaktas även om ägaren faktiskt inte gjort avdraget i tidigare deklarationer. Detta kan innebära att den beskattningsbara kapitalvinsten blir högre.
3 % INNEHÅLLNING
Vad innebär 3 % innehållning vid försäljningen?
När säljaren är icke-resident är köparen skyldig att hålla inne 3 % av den avtalade köpeskillingen och betala beloppet till Agencia Tributaria. Köparen redovisar betalningen genom Modelo 211 inom en månad från försäljningen. Agencia Tributaria
Beloppet fungerar som en förskottsbetalning av säljarens kapitalvinstskatt.
Det betyder:
Försäljningspris × 3 % = innehållet belopp
Därefter jämförs 3 %-beloppet med den slutliga kapitalvinstskatten.
Om skatten är högre än 3 %-beloppet
Säljaren betalar mellanskillnaden.
Om skatten är lägre än 3 %-beloppet
Säljaren kan begära tillbaka överskjutande belopp från Agencia Tributaria genom sin deklaration.
3 % hålls inne → slutlig skatt beräknas → betala mellanskillnaden eller få tillbaka överskott
MODELO 210
När ska kapitalvinsten deklareras?
Som icke-resident deklarerar säljaren kapitalvinsten genom Modelo 210.
Tidsfristen är särskild för fastighetsförsäljningar: deklarationen ska lämnas inom tre månader efter att den första månaden från försäljningsdagen har löpt ut. Det innebär i praktiken att processen ska vara klar inom fyra månader från försäljningen. Agencia Tributaria
Köparen har dessförinnan en egen skyldighet att betala in den innehållna 3 %-delen genom Modelo 211 inom en månad från försäljningen. Agencia Tributaria
Försäljning
→ inom 1 månad: köparen betalar in 3 % via Modelo 211
→ inom 4 månader: säljaren lämnar Modelo 210
MODELO 210
Vill du gå från beräkning till deklaration?
Estity hjälper dig att beräkna kapitalvinsten
Är 3% innehållande den slutliga skatten när jag säljer?
Inte nödvändigtvis. Vid en försäljning av en icke-resident innehåller köparen normalt 3% av köpeskillingen som en förskottsbetalning mot kapitalvinstskatt. Den slutliga beräkningen kan visa ett ytterligare belopp att betala eller en potentiell återbetalning.
Hur hög är kapitalvinstskatten för en icke-resident?
Kapitalvinster från försäljning av fastigheter beskattas normalt med 19 % för icke-residenta fysiska personer.
Vad händer om 3 % är mer än min slutliga skatt?
Om det innehållna beloppet överstiger den slutliga skatten kan säljaren begära återbetalning av mellanskillnaden genom Modelo 210.
Vilka kostnader kan öka mitt anskaffningsvärde?
Vissa kostnader och skatter i samband med köpet samt dokumenterade investeringar och förbättringar kan ingå. Vanligt underhåll och reparationer räknas däremot inte som förbättringar på samma sätt.
Hur påverkar tidigare uthyrning kapitalvinsten?
För en fastighet som varit uthyrd kan anskaffningsvärdet behöva minskas med skattemässiga minimiavskrivningar för uthyrningsperioderna, även om avskrivningen inte faktiskt yrkats i tidigare deklarationer. Det kan öka den beskattningsbara kapitalvinsten.
När ska Modelo 210 lämnas efter försäljningen?
Modelo 210 för kapitalvinsten ska lämnas inom tre månader efter att en månad har gått från försäljningsdagen.
Vem betalar in de 3 procenten?
Det är köparen som ska hålla inne 3 % och betala beloppet till Agencia Tributaria genom Modelo 211.