
CALCULADORA DE IMPUESTOS
Impuesto sobre la Renta Imputada para Propiedades en España
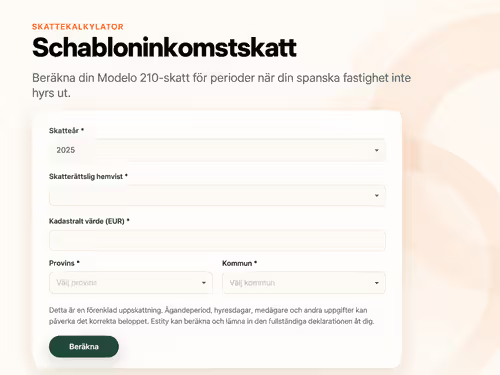
Obtén una estimación rápida del impuesto sobre la renta imputada para tu propiedad en España.
Leer más →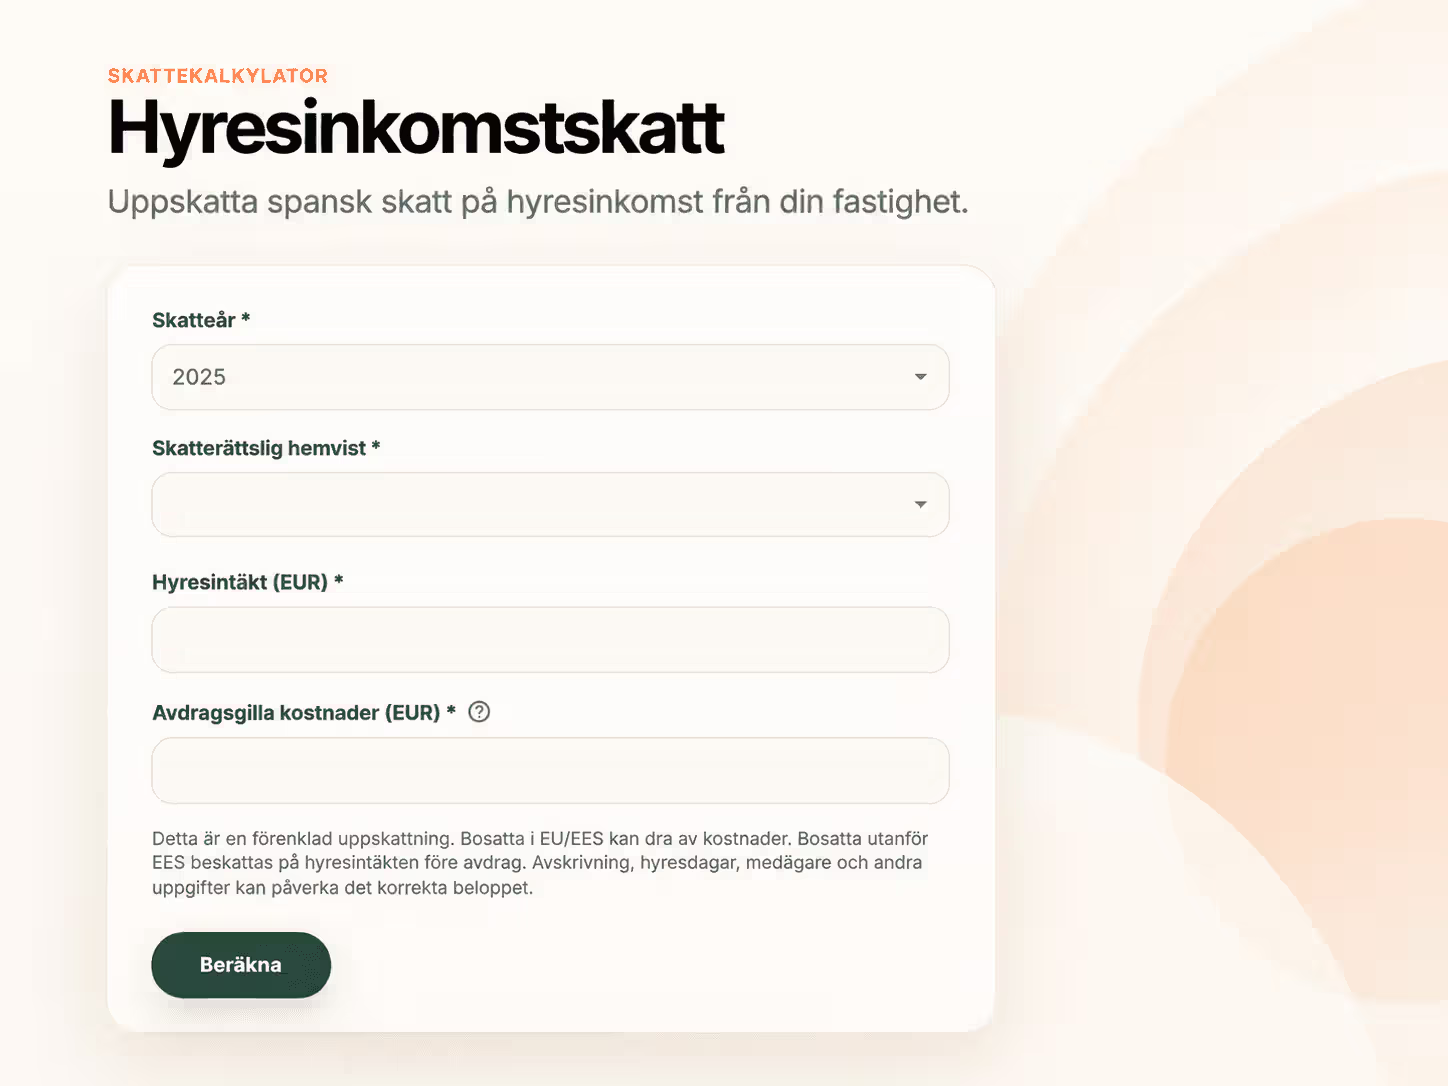
Como no residente, se le grava en España por los ingresos del alquiler de su propiedad española. Aquí puede estimar el impuesto y entender cómo los ingresos por alquiler, los gastos y su residencia fiscal afectan el cálculo.
Como no residente, estás sujeto a impuestos en España por los ingresos derivados del alquiler de una propiedad ubicada en España. Los ingresos se declaran a través del Modelo 210 y están sujetos al impuesto sobre la renta de no residentes en España, IRNR.
El punto de partida son los ingresos por alquiler que recibes de la propiedad. Cómo se calcula el ingreso imponible depende, entre otras cosas, de dónde tengas tu residencia fiscal y qué costos pueden deducirse.
Para las personas con residencia fiscal dentro de la UE así como Islandia, Noruega y Liechtenstein, la tasa impositiva es del 19%. Para otros contribuyentes, la tasa impositiva general es del 24%.
Si la propiedad solo se alquila durante parte del año, los ingresos por alquiler se gravan por los períodos de alquiler. Para los días en que la propiedad se utiliza de forma privada o está a tu disposición, puedes estar simultáneamente sujeto a las normas sobre ingresos imputados.
Bueno saber: Los ingresos por alquiler y los ingresos imputados son dos partes diferentes de la tributación. Una propiedad que se alquila y se utiliza de forma privada durante el mismo año puede estar sujeta a ambos.
¿Cómo se calcula el impuesto sobre los ingresos por alquiler?
El cálculo comienza con los ingresos por alquiler asociados a la propiedad.
Para las personas que, según la guía actual de la AEAT, son residentes fiscales dentro de la UE/EEE con intercambio de información aplicable los costos que tienen una conexión directa con los ingresos por alquiler pueden ser deducibles en el cálculo del resultado imponible.
Esto puede, por ejemplo, involucrar costos que son directamente atribuibles al alquiler. La depreciación también puede incluirse bajo ciertas condiciones, pero los costos normalmente deben atribuirse al período en que la propiedad fue realmente alquilada.
La calculadora proporciona una estimación simplificada. La depreciación, el número de días de alquiler, la participación en la propiedad, el tipo de costo y otras circunstancias individuales pueden afectar el monto final.
¿Qué costos pueden ser deducibles?
Para los propietarios cubiertos por las normas sobre deducciones de costos, los costos de financiamiento, reparación y mantenimiento, y depreciación pueden ser relevantes, siempre que se cumplan las condiciones y los costos puedan vincularse al alquiler.
¿Cuándo se deben declarar los ingresos por alquiler?
Esta página necesita ser un poco más pedagógica que la página de ingresos imputados porque las reglas cambian en 2026.
Para los ingresos por alquiler correspondientes a 2025, los ingresos, cuando se cumplen las condiciones para agrupar, pueden declararse colectivamente para el año. Dicha declaración anual se presentaría del 1 al 20 de enero de 2026. Para los ingresos por alquiler de 2024 en adelante, hay una opción para el agrupamiento anual en el Modelo 210.
Para los ingresos por alquiler correspondientes a 2026, se introduce un nuevo plazo principal. Para el agrupamiento anual, la declaración y el pago deben realizarse entre el 1 y el 20 de abril de 2027. El pago mediante domiciliación bancaria puede realizarse del 1 al 15 de abril.
Durante la transición en 2026, se aplican reglas especiales para los ingresos declarados por separado. Los ingresos por alquiler hasta septiembre de 2026 siguen los plazos trimestrales anteriores, mientras que los ingresos de octubre de 2026 están sujetos al nuevo plazo de abril.
Nuevas reglas a partir de 2026 - Los ingresos por alquiler de 2026 declarados anualmente deben presentarse del 1 al 20 de abril de 2027. El Modelo 210 tendrá simultáneamente nuevos detalles, incluyendo el número de días de alquiler, la participación en la propiedad y un anexo para los costos deducibles.
MODELO 210
Estity te ayuda a calcular, preparar y presentar el Modelo 210 para tus ingresos por alquiler de forma digital.
Los ingresos por alquiler de una vivienda en España son normalmente sujetos a impuestos en España, incluso si vives y eres residente fiscal en otro país.
Como no residente, normalmente declaras los ingresos a través del Modelo 210.
El punto de partida es el ingreso por alquiler que has recibido de la vivienda. Si cumples con las reglas para deducciones de costos, ciertos costos directamente relacionados pueden deducirse.
Para los ingresos a partir de 2026, además, se introduce una nueva base de costos en el Modelo 210 donde los costos deducibles deben especificarse con más detalle.
Por lo tanto, guarda continuamente los ingresos por alquiler, reservas, facturas, recibos e información sobre los días de alquiler.
Aplica a: 🇪🇸 Nacional
Sí, como propietario no residente, los ingresos por alquiler de una propiedad en España generalmente están sujetos a impuestos en España.
Los ingresos suelen declararse a través del Modelo 210.
Las deducciones que puedes hacer, la tasa impositiva aplicable y cuándo debe presentarse la declaración dependen, entre otras cosas, de tu residencia fiscal y del año de ingresos al que se refiere la declaración.
Consulta Impuestos y declaración para más información sobre el cálculo y los nuevos períodos de declaración.
El Modelo 210 debe declararse en euros, incluso si el inquilino ha pagado, por ejemplo, en coronas suecas, coronas noruegas o libras esterlinas.
Para transacciones en otra moneda, los ingresos o gastos deben normalmente convertirse a euros con el tipo de cambio oficial publicado por el Banco Central Europeo y comunicado al Banco de España para el día en que surgieron los ingresos o gastos.
Si no se publicó un tipo de cambio oficial ese día, normalmente se utiliza el último tipo de cambio publicado antes de la fecha.
Por lo tanto, es bueno guardar tanto el importe en la moneda original, la fecha y el importe en euros que se ha utilizado.
Sí, si estás sujeto a las normas que permiten deducciones de costos al alquilar, la depreciación puede ser un costo deducible importante.
Para el edificio, la depreciación se considera normalmente fiscalmente aceptable hasta un 3 % anual sobre el valor de adquisición más alto del edificio o el valor catastral del edificio, sin incluir el valor del terreno. El monto debe ser proporcional al tiempo de alquiler.
Para instalaciones, muebles y enseres que se alquilan junto con la vivienda, existe una tabla de depreciación simplificada donde, por ejemplo, los muebles y enseres normalmente tienen una tasa máxima de depreciación del 10 % anual.
Las depreciaciones también pueden afectar el cálculo de una futura ganancia de capital en caso de venta.
Sí. Si una vivienda es propiedad de varias personas, cada copropietario se considera un contribuyente independiente dentro del IRNR.
Esto significa, por ejemplo, que una pareja que posee el 50 % cada uno normalmente debe declarar su parte respectiva a través del Modelo 210.
El impuesto se calcula en función de la participación de cada persona y su residencia fiscal. Es especialmente importante si los propietarios residen fiscalmente en diferentes países, ya que la tasa impositiva y el derecho a deducciones pueden variar.
La Agencia Tributaria indica expresamente que cuando una propiedad es de varios propietarios, cada uno debe declarar su parte proporcional.
Si agrupas los ingresos por alquiler del año 2026 anualmente y la declaración implica un impuesto a pagar, según las nuevas reglas deben declararse entre el 1 y el 20 de abril de 2027. En caso de pago mediante domiciliación bancaria, se aplica del 1 al 15 de abril.
Existe una regla de transición durante 2026. Aquellos que hayan optado por declarar cada ingreso por alquiler por separado aún pueden estar sujetos a los antiguos plazos trimestrales para los ingresos generados entre abril y septiembre de 2026. Sin embargo, los ingresos del último trimestre de 2026 están sujetos al nuevo plazo de abril.
Para la mayoría de los usuarios que agrupan los alquileres del año, el período central será del 1 al 20 de abril del año siguiente.
Un Modelo 210 con cuota cero, es decir, cero impuestos a pagar, tiene un período de declaración diferente al de una declaración con impuestos a pagar.
Normalmente debe presentarse entre el 1 y el 20 de enero del año siguiente al año en que se generó el ingreso.
Esto significa, por ejemplo, que una declaración de alquiler correspondiente a 2026 que después de las deducciones permitidas resulte en cero impuestos, normalmente debe presentarse del 1 al 20 de enero de 2027.
Por lo tanto, es importante no utilizar automáticamente el plazo de abril para todas las declaraciones de alquiler. Abril se aplica principalmente a las declaraciones de ingresos por alquiler que resultan en impuestos a pagar según las nuevas reglas.
Sí. Puedes proceder desde la calculadora y gestionar tu Modelo 210 a través de Estity. Estity está registrado como Colaborador Social con la Agencia Tributaria (AEAT) de España.
Obtén una mejor visión general del impuesto sobre tu propiedad en España, ya sea que la uses de forma privada o estés considerando venderla.