Impuesto sobre la Renta de Alquiler para Propiedades en España
Calcule el impuesto español sobre los ingresos por alquiler de su propiedad y obtenga una visión general de cómo los ingresos y los gastos deducibles afectan el impuesto.
Leer más →
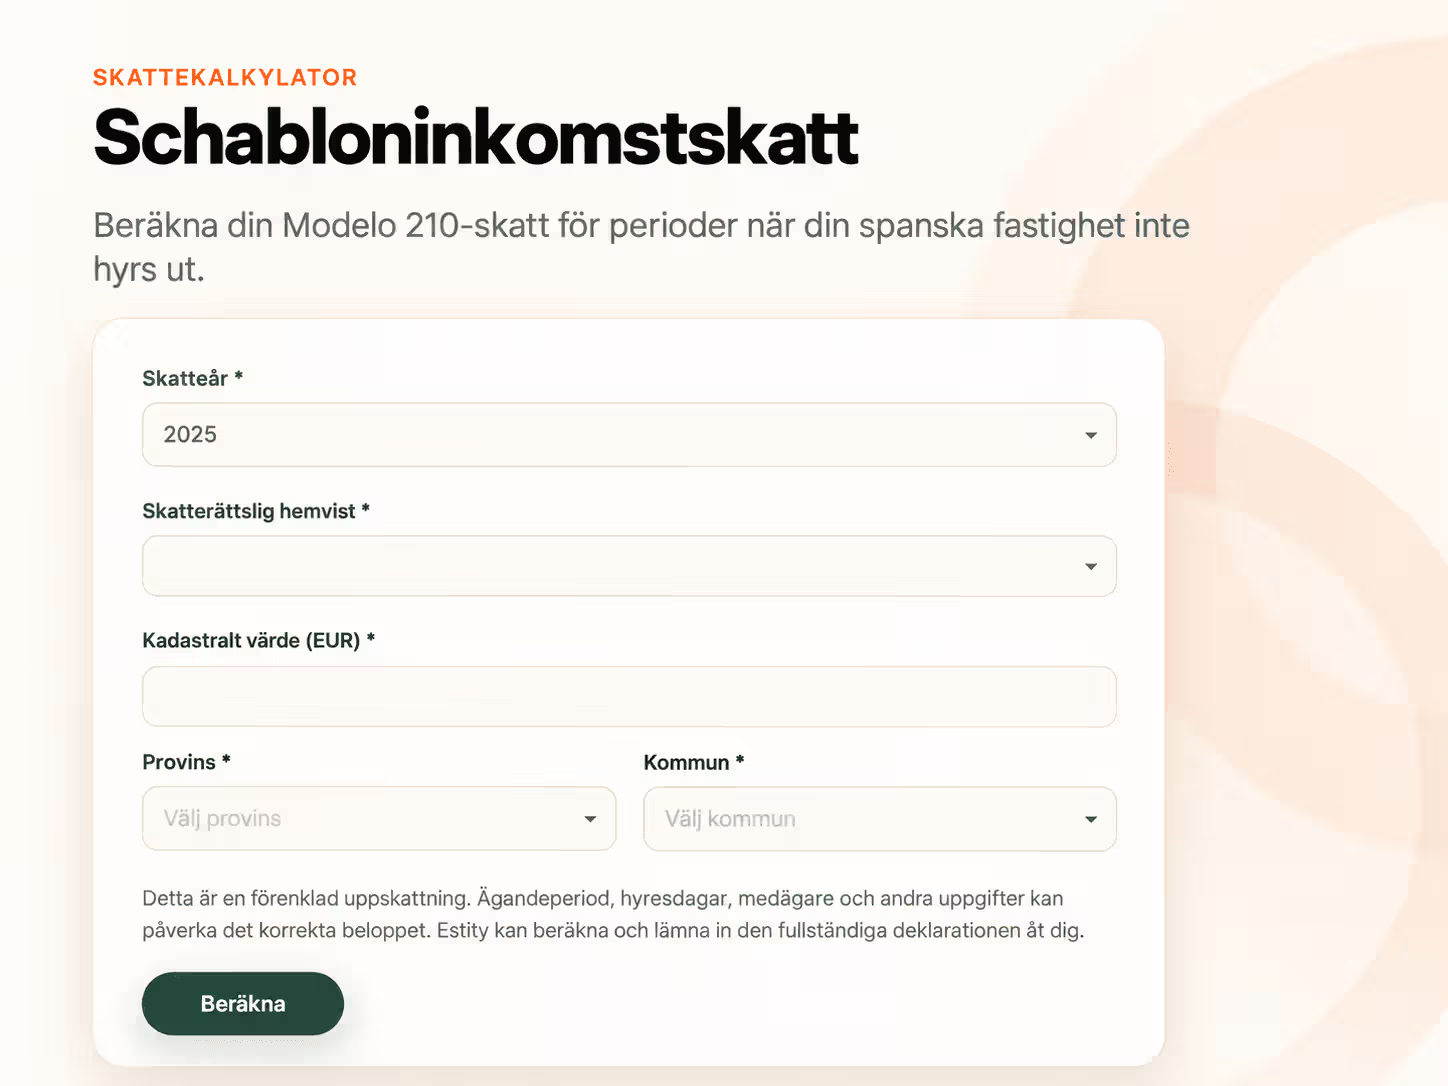
Como propietario no residente, es posible que deba declarar el Modelo 210 incluso cuando la propiedad no esté alquilada. Aquí puede estimar el impuesto y entender qué hay detrás del cálculo.


Como individuo no residente que posee una propiedad en España, es posible que debas pagar impuestos incluso si la propiedad no está alquilada. En el sistema fiscal español, el uso privado o una propiedad disponible para el propietario se trata como una renta inmobiliaria imputada.
Esto no significa que hayas recibido realmente algún ingreso. En su lugar, se calcula una base imponible basada en el valor catastral de la propiedad, que normalmente se encuentra en tu aviso de IBI. El impuesto es declarado por los propietarios no residentes a través del Modelo 210.
Si la propiedad ha sido alquilada durante parte del año, la renta imputada se calcula solo por los días que la propiedad estuvo disponible para ti. Si la propiedad tiene varios propietarios, la parte de cada propietario se calcula según su respectiva participación en la propiedad.
Bueno saber: El impuesto sobre la renta imputada y el impuesto sobre ingresos por alquiler son dos partes diferentes del Modelo 210. Una propiedad que se utiliza tanto de forma privada como alquilada durante el año puede estar sujeta a ambos.
El cálculo normalmente se basa en el valor catastral de la propiedad. Sobre este valor, primero se calcula una renta imputada con 1.1% o 2%, dependiendo de cuándo se revisaron por última vez los valores catastrales del municipio. Luego se aplica la tasa impositiva aplicable a ti sobre la renta calculada. Agencia Tributaria
Para individuos con residencia fiscal dentro de la UE e Islandia, Noruega y Liechtenstein, la tasa impositiva es del 19%. Para otros contribuyentes, la tasa impositiva general es del 24%. No se pueden deducir costos regulares de la propiedad de la renta imputada. Agencia Tributaria
Valor catastral × 1.1% o 2% → renta imputada × 19% o 24% → impuesto
Si solo posees una parte de la propiedad o ha sido alquilada durante partes del año, el cálculo se ajusta según tu participación en la propiedad y el número de días que la propiedad estuvo disponible para ti.
¿Dónde puedo encontrar el valor catastral?
El valor catastral se encuentra en tu último aviso de IBI. Es un valor administrativo determinado por el registro de la propiedad española Catastro y no debe confundirse con el valor de mercado o el precio de compra de la propiedad.
La renta imputada se declara de forma retrospectiva a través del Modelo 210 y se refiere al año calendario en que la propiedad estuvo disponible para el propietario.
Para el año fiscal 2025, el período de declaración es del 1 de enero al 31 de diciembre de 2026. Las nuevas fechas límite introducidas en 2026 no cambian la declaración para 2025. Agencia Tributaria
Para el año fiscal 2026 y posteriores, el período de declaración se abre el 1 de abril del año siguiente al año fiscal y continúa hasta el 31 de diciembre. La renta imputada para 2026 debe declararse entre el 1 de abril y el 31 de diciembre de 2027. Para el pago electrónico a través de domiciliación bancaria, el último día es normalmente el 23 de diciembre.
Estity te ayuda a calcular, preparar y presentar tu Modelo 210 digitalmente.
La renta imputada se refiere a los períodos de uso privado o disponibilidad para su propio uso. El impuesto sobre la renta de alquiler se refiere a los ingresos por alquilar la propiedad. Si haces ambos, es posible que debas considerar ambos cálculos para diferentes períodos.
Sí, normalmente. No es la cantidad de días que realmente te encuentras en la vivienda lo que determina si se debe declarar el ingreso imputado.
Si la vivienda está a tu disposición y no está alquilada, puedes estar sujeto a la renta imputada como persona no residente. Esto se aplica incluso si no has viajado a España en todo el año.
El cálculo normalmente se basa en el valor catastral de la vivienda y la parte del año en que la vivienda ha estado a tu disposición. Por lo tanto, hay una diferencia entre que la vivienda esté vacía y que esté alquilada, pero una vivienda vacía no significa que desaparezca la obligación de declarar.
Aplica a: 🇪🇸 Nacional
No.
El valor catastral es un valor administrativo determinado por el Catastro basado en factores como el terreno, el edificio y las características de la propiedad.
No es una valoración de mercado de lo que la propiedad podría venderse.
Según las normas del Catastro, el valor catastral como regla general no debe exceder el valor de mercado. Se utiliza, entre otras cosas, en el cálculo del IBI y ciertos otros impuestos. (catastro.hacienda.gob.es)
El año se divide según cómo se ha utilizado la vivienda.
Para los días que la vivienda ha estado alquilada, se declara el ingreso por alquiler y, si tienes derecho a ello, los costos relevantes relacionados con el alquiler.
Para los demás días en que la vivienda ha estado a tu disposición, normalmente se calcula la renta imputada.
Esto significa, por ejemplo, que una vivienda alquilada durante 100 días y disponible para el propietario durante 265 días recibe dos tratamientos fiscales diferentes.
A partir de las declaraciones presentadas en 2027, el número de días alquilados y disponibles deberá indicarse más claramente en el Modelo 210.
Cada propietario es gravado según su parte de propiedad. Por ejemplo, si dos personas poseen cada una el 50%, los ingresos imputados para cada propietario se calculan según su propia parte de propiedad.
Sí. Puedes proceder desde la calculadora y gestionar tu Modelo 210 a través de Estity. Estity está registrado como Colaborador Social con la Agencia Tributaria (AEAT) de España.
Obtén una mejor visión general del impuesto sobre tu propiedad en España, ya sea que la uses de forma privada o estés considerando venderla.

Calcule el impuesto español sobre los ingresos por alquiler de su propiedad y obtenga una visión general de cómo los ingresos y los gastos deducibles afectan el impuesto.
Leer más →
Calcule la ganancia de capital, el impuesto español y cómo la retención del 3% afecta el resultado final cuando vende su propiedad en España.
Leer más →