
STEUERRECHNER
Fiktive Einkommensteuer für Immobilien in Spanien
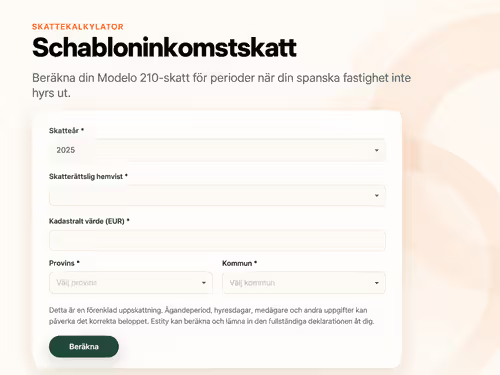
Erhalten Sie eine schnelle Schätzung der fiktiven Einkommensteuer für Ihre Immobilie in Spanien.
Mehr erfahren →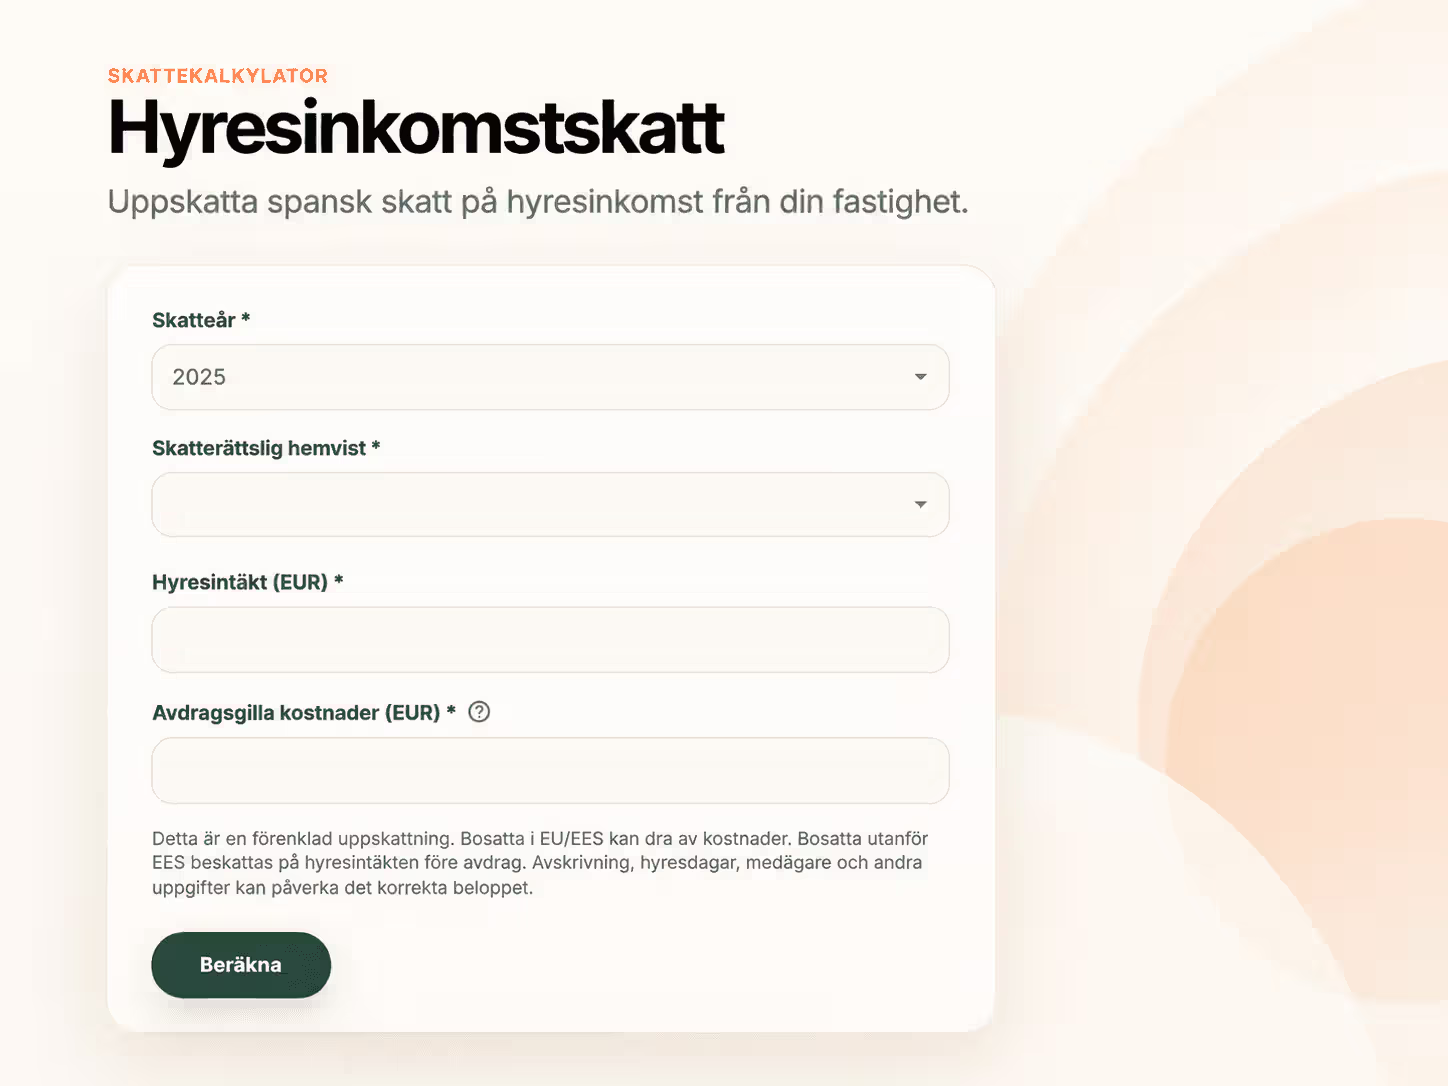
Als Nichtansässiger werden Sie in Spanien auf Einkünfte aus der Vermietung Ihrer spanischen Immobilie besteuert. Hier können Sie die Steuer schätzen und verstehen, wie Mieteinnahmen, Ausgaben und Ihr Steuerwohnsitz die Berechnung beeinflussen.
Als Nichtansässiger werden Sie in Spanien für Einkünfte aus der Vermietung einer in Spanien gelegenen Immobilie besteuert. Die Einkünfte werden über Modelo 210 erklärt und unterliegen der spanischen Einkommenssteuer für Nichtansässige, IRNR.
Ausgangspunkt sind die Mieteinnahmen, die Sie aus der Immobilie erhalten. Wie das zu versteuernde Einkommen berechnet wird, hängt unter anderem davon ab, wo Sie Ihren Steuerwohnsitz haben und welche Kosten abgezogen werden können.
Für Personen mit Steuerwohnsitz innerhalb der EU sowie Island, Norwegen und Liechtenstein beträgt der Steuersatz 19%. Für andere Steuerpflichtige beträgt der allgemeine Steuersatz 24%.
Wenn die Immobilie nur für einen Teil des Jahres vermietet wird, werden die Mieteinnahmen für die Mietzeiträume besteuert. Für die Tage, an denen die Immobilie stattdessen privat genutzt wird oder Ihnen zur Verfügung steht, können Sie gleichzeitig den Regeln über fiktive Einkünfte unterliegen.
Gut zu wissen: Mieteinnahmen und fiktive Einkünfte sind zwei verschiedene Teile der Besteuerung. Eine Immobilie, die im selben Jahr sowohl vermietet als auch privat genutzt wird, kann daher beiden unterliegen.
Wie wird die Steuer auf Mieteinnahmen berechnet?
Die Berechnung beginnt mit den Mieteinnahmen, die mit der Immobilie verbunden sind.
Für Personen, die gemäß der aktuellen Anleitung der AEAT Steuerresidenten innerhalb der EU/EWR mit anwendbarem Informationsaustausch sind, können Kosten, die in direktem Zusammenhang mit den Mieteinnahmen stehen, in der Berechnung des zu versteuernden Ergebnisses abgezogen werden.
Dies kann beispielsweise Kosten betreffen, die direkt der Vermietung zuzurechnen sind. Abschreibungen können unter bestimmten Bedingungen ebenfalls einbezogen werden, aber Kosten sollten normalerweise dem Zeitraum zugeordnet werden, in dem die Immobilie tatsächlich vermietet wurde.
Der Rechner liefert eine vereinfachte Schätzung. Abschreibungen, Anzahl der Miettage, Eigentumsanteil, Art der Kosten und andere individuelle Umstände können den Endbetrag beeinflussen.
Welche Kosten können abzugsfähig sein?
Für Eigentümer, die unter die Regeln für Kostenabzüge fallen, können Finanzierungskosten, Reparaturen und Wartung sowie Abschreibungen relevant sein, sofern die Bedingungen erfüllt sind und die Kosten mit der Vermietung in Verbindung gebracht werden können.
Wann sollten Mieteinnahmen deklariert werden?
Diese Seite muss etwas pädagogischer sein als die Seite über fiktive Einkünfte, da sich die Regeln 2026 ändern.
Für Mieteinnahmen, die das Jahr 2025 betreffen, können die Einkünfte, wenn die Bedingungen für die Gruppierung erfüllt sind, für das Jahr gesammelt erklärt werden. Eine solche jährliche Erklärung würde vom 1. bis 20. Januar 2026 eingereicht werden. Für Mieteinnahmen ab 2024 gibt es die Möglichkeit zur jährlichen Gruppierung im Modelo 210.
Für Mieteinnahmen, die das Jahr 2026 betreffen, wird eine neue Hauptfrist eingeführt. Für die jährliche Gruppierung müssen die Erklärung und Zahlung zwischen dem 1. und 20. April 2027 erfolgen. Die Zahlung über Bankeinzug kann vom 1. bis 15. April erfolgen.
Während des Übergangs im Jahr 2026 gelten besondere Regeln für separat erklärte Einkünfte. Mieteinnahmen bis September 2026 folgen den bisherigen vierteljährlichen Fristen, während Einkünfte ab Oktober 2026 der neuen Frist im April unterliegen.
Neue Regeln ab 2026 - Mieteinnahmen für 2026, die jährlich erklärt werden, müssen vom 1. bis 20. April 2027 eingereicht werden. Modelo 210 wird gleichzeitig neue Details enthalten, einschließlich der Anzahl der Miettage, des Eigentumsanteils und eines Anhangs für abzugsfähige Kosten.
MODELO 210
Estity hilft Ihnen, das Modelo 210 für Ihre Mieteinnahmen digital zu berechnen, vorzubereiten und einzureichen.
Mieteinnahmen aus einer Immobilie in Spanien sind normalerweise in Spanien steuerpflichtig, auch wenn Sie in einem anderen Land wohnen und steuerlich ansässig sind.
Als Nicht-Resident erklären Sie das Einkommen normalerweise über das Modelo 210.
Ausgangspunkt ist das Mieteinkommen, das Sie aus der Immobilie erhalten haben. Wenn Sie die Regeln für Kostenabzüge erfüllen, können bestimmte direkt damit verbundene Kosten abgezogen werden.
Für Einkommen ab 2026 wird zudem eine neue Kostenbasis im Modelo 210 eingeführt, bei der abzugsfähige Kosten detaillierter spezifiziert werden müssen.
Bewahren Sie daher laufend Mieteinnahmen, Buchungen, Rechnungen, Quittungen und Informationen über Vermietungstage auf.
Gilt für: 🇪🇸 National
Ja, als nicht ansässiger Immobilieneigentümer sind Mieteinnahmen aus einer Immobilie in Spanien in der Regel in Spanien steuerpflichtig.
Die Einnahmen werden normalerweise über das Modelo 210 erklärt.
Welche Abzüge Sie machen können, der anwendbare Steuersatz und wann die Erklärung eingereicht werden muss, hängen unter anderem von Ihrem Steuerwohnsitz und dem Einkommensjahr ab, auf das sich die Erklärung bezieht.
Siehe Steuern & Erklärung für weitere Informationen zur Berechnung und den neuen Erklärungszeiträumen.
Das Modell 210 muss in Euro angegeben werden, auch wenn der Mieter beispielsweise in schwedischen Kronen, norwegischen Kronen oder britischen Pfund bezahlt hat.
Für Transaktionen in einer anderen Währung sollten die Einnahmen oder Kosten normalerweise mit dem offiziellen Wechselkurs umgerechnet werden, der von der Europäischen Zentralbank veröffentlicht und der Banco de España für den Tag mitgeteilt wurde, an dem die Einnahmen bzw. Kosten entstanden sind.
Wenn an diesem Tag kein offizieller Kurs veröffentlicht wurde, wird normalerweise der zuletzt veröffentlichte Kurs vor diesem Datum verwendet.
Es ist daher ratsam, sowohl den Betrag in der Ursprungswährung, das Datum als auch den verwendeten Eurobetrag aufzubewahren.
Ja, wenn Sie unter die Regeln fallen, die ein Recht auf Kostenabzug bei Vermietung gewähren, kann die Abschreibung eine wichtige abzugsfähige Kosten sein.
Für das Gebäude wird die Abschreibung normalerweise steuerlich bis zu 3 % pro Jahr auf den höheren Wert von Anschaffungskosten des Gebäudes oder dem Katasterwert des Gebäudes als akzeptabel angesehen, wobei der Bodenwert nicht einbezogen wird. Der Betrag muss anteilig nach der Mietdauer berechnet werden.
Für Installationen, Möbel und Einrichtungsgegenstände, die zusammen mit dem Haus vermietet werden, gibt es eine vereinfachte Abschreibungstabelle, bei der Möbel und Einrichtungsgegenstände normalerweise einen maximalen Abschreibungssatz von 10 % pro Jahr haben.
Abschreibungen können auch die Berechnung eines zukünftigen Kapitalgewinns beim Verkauf beeinflussen.
Ja. Wenn eine Immobilie von mehreren Personen besessen wird, wird jeder Miteigentümer als eigener Steuerpflichtiger innerhalb der IRNR betrachtet.
Das bedeutet beispielsweise, dass ein Paar, das jeweils 50 % besitzt, normalerweise seinen Anteil separat über das Modelo 210 erklären muss.
Die Steuer wird basierend auf dem jeweiligen Eigentumsanteil und dem Steuerwohnsitz berechnet. Dies ist besonders wichtig, wenn die Eigentümer steuerlich in verschiedenen Ländern ansässig sind, da sich der Steuersatz und das Recht auf Kostenabzüge unterscheiden können.
Die Agencia Tributaria gibt ausdrücklich an, dass, wenn eine Immobilie von mehreren Personen besessen wird, jeder Eigentümer seinen proportionalen Anteil erklären muss.
Wenn Sie die Mieteinnahmen des Jahres 2026 jährlich gruppieren und die Erklärung eine zu zahlende Steuer beinhaltet, müssen diese gemäß den neuen Regeln zwischen dem 1. und 20. April 2027 deklariert werden. Bei Zahlung per Lastschrift gilt der Zeitraum 1.–15. April.
Es gibt eine Übergangsregelung im Jahr 2026. Wer sich entschieden hat, jede Mieteinnahme separat zu deklarieren, kann weiterhin von den alten Quartalsfristen für Einnahmen profitieren, die zwischen April und September 2026 entstanden sind. Einnahmen aus dem letzten Quartal 2026 unterliegen jedoch der neuen Aprilfrist.
Für die meisten Nutzer, die die Vermietung des Jahres sammeln, wird also der Zeitraum 1.–20. April im darauffolgenden Jahr die zentrale Periode sein.
Ein Modelo 210 mit null Steuerbetrag, also null zu zahlender Steuer, hat einen anderen Deklarationszeitraum als eine Erklärung mit zu zahlender Steuer.
Diese muss normalerweise zwischen dem 1. und 20. Januar des Jahres nach dem Jahr, in dem das Einkommen entstanden ist, eingereicht werden.
Das bedeutet beispielsweise, dass eine Mietdeklaration für 2026, die nach zulässigen Abzügen null Steuer ergibt, normalerweise zwischen dem 1. und 20. Januar 2027 eingereicht werden muss.
Es ist daher wichtig, nicht automatisch die Aprilfrist für alle Mietdeklarationen zu verwenden. Der April gilt vor allem für die Deklarationen von Mieteinnahmen, die gemäß den neuen Regeln zu zahlende Steuern zur Folge haben.
Ja. Sie können über den Rechner fortfahren und Ihr Modelo 210 über Estity verwalten. Estity ist als Sozialer Mitarbeiter bei der spanischen Steuerbehörde Agencia Tributaria (AEAT) registriert.
Verschaffen Sie sich einen besseren Überblick über die Steuer auf Ihre spanische Immobilie – egal, ob Sie sie privat nutzen oder einen Verkauf in Erwägung ziehen.