
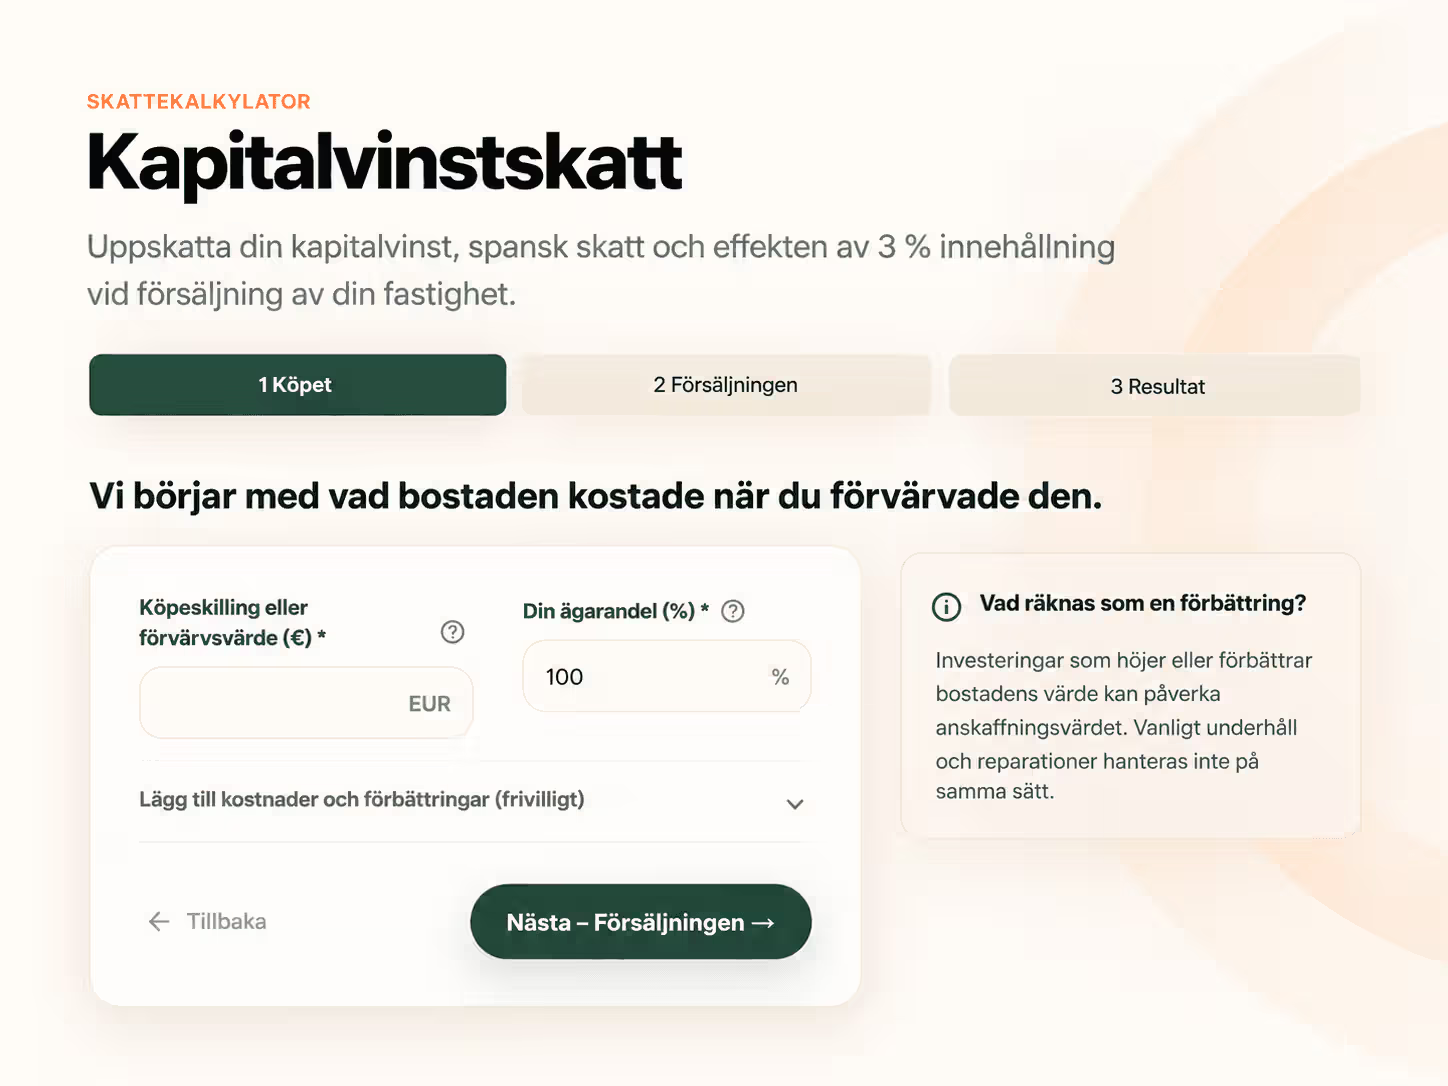
Kapitalertragssteuer beim Verkauf von Immobilien in Spanien
Als Nichtansässiger werden Sie in Spanien auf den Kapitalgewinn besteuert, der entsteht, wenn Sie eine spanische Immobilie verkaufen. Hier können Sie den Gewinn, die Steuer und wie sich der obligatorische 3%ige Einbehalt des Käufers auf das Endergebnis auswirkt, schätzen.
- 1 Kauf
- 2 Verkauf
- 3 Ergebnis
Wir beginnen mit dem, was die Immobilie bei Erwerb gekostet hat.
Was zählt als Verbesserung?
Investitionen, die den Wert der Immobilie steigern oder verbessern, können den Anschaffungswert beeinflussen. Gewöhnliche Instandhaltung und Reparaturen werden anders behandelt.
Estity ist als Sozialpartner bei der spanischen Steuerbehörde, Agencia Tributaria (AEAT), registriert.
WAS GILT?
Was ist die Kapitalertragssteuer beim Verkauf einer Immobilie in Spanien?
Wenn ein Nichtansässiger eine Immobilie in Spanien verkauft, wird jeder Kapitalertrag in Spanien besteuert. Der Kapitalertrag wird hauptsächlich als Differenz zwischen einem angepassten Verkaufswert und einem angepassten Erwerbswert berechnet.
Der Erwerbswert kann den Kaufpreis, bestimmte Kosten und Steuern im Zusammenhang mit dem Kauf sowie Investitionen und Verbesserungen umfassen. Regelmäßige Wartung und Reparaturen werden jedoch in dieser Berechnung nicht als Verbesserungen berücksichtigt. Vom Verkaufspreis können Kosten und Steuern, die direkt mit dem Verkauf in Zusammenhang stehen und vom Verkäufer getragen werden, den Verkaufswert mindern.
Für Kapitalerträge aus dem Verkauf einer Immobilie beträgt der Steuersatz für einen Nichtansässigen normalerweise 19%, unabhängig davon, ob der Verkäufer innerhalb oder außerhalb der EU/EWR ansässig ist.
Gut zu wissen: Die 3%, die der Käufer beim Verkauf einbehält, sind nicht die Kapitalertragssteuer. Es handelt sich um eine Vorauszahlung an die spanische Steuerbehörde, die später mit der endgültigen Steuer des Verkäufers verrechnet wird.
DIE BERECHNUNG
Wie wird die Kapitalertragssteuer berechnet?
In vereinfachter Form:
Angepasster Verkaufswert – angepasster Erwerbswert = Kapitalertrag
Dann:
Kapitalertrag × 19% = geschätzte Kapitalertragssteuer
Ich würde dies als grafischen Ablauf in derselben Weise wie die Formel auf der Seite zum Pauschaleinkommen darstellen.
Erwerbswert
Der Ausgangspunkt ist, was Sie bezahlt haben, als Sie die Immobilie erworben haben. Dazu können hinzugefügt werden:
- Steuern und Gebühren im Zusammenhang mit dem Kauf
- Notar- und Registrierungskosten
- bestimmte andere Erwerbskosten
- Investitionen und dokumentierte Verbesserungen
Zinskosten sind nicht im Erwerbswert enthalten.
Verkaufswert
Der Ausgangspunkt ist der Verkaufspreis. Kosten und Steuern, die direkt mit dem Verkauf in Zusammenhang stehen und vom Verkäufer getragen werden, können den Wert mindern, der in der Kapitalertragsberechnung verwendet wird.
Wichtig, wenn die Immobilie vermietet wurde
Wenn eine vermietete Immobilie verkauft wird, muss der Erwerbswert um die während der Vermietungszeit geltende steuerliche Abschreibung reduziert werden. Die AEAT gibt an, dass die Mindestabschreibung berücksichtigt werden sollte, auch wenn der Eigentümer den Abzug in früheren Erklärungen tatsächlich nicht vorgenommen hat. Dies kann zu einem höheren steuerpflichtigen Kapitalertrag führen.
3% EINBEHALT
Was bedeutet der 3%ige Einbehalt beim Verkauf?
Wenn der Verkäufer ein Nichtansässiger ist, ist der Käufer verpflichtet, 3% des vereinbarten Kaufpreises einzubehalten und den Betrag an die Agencia Tributaria zu zahlen. Der Käufer meldet die Zahlung über das Modelo 211 innerhalb eines Monats nach dem Verkauf. Agencia Tributaria
Der Betrag dient als Vorauszahlung auf die Kapitalertragssteuer des Verkäufers.
Das bedeutet:
Verkaufspreis × 3% = einbehaltener Betrag
Dann wird der 3%-Betrag mit der endgültigen Kapitalertragssteuer verglichen.
Wenn die Steuer höher ist als der 3%-Betrag
Der Verkäufer zahlt die Differenz.
Wenn die Steuer niedriger ist als der 3%-Betrag
Der Verkäufer kann die Rückerstattung des überschüssigen Betrags von der Agencia Tributaria über seine Erklärung beantragen.
3% einbehalten → endgültige Steuer berechnet → Differenz zahlen oder Rückerstattung erhalten
MODELO 210
Wann sollte der Kapitalertrag erklärt werden?
Als Nichtansässiger erklärt der Verkäufer den Kapitalertrag über das Modelo 210.
Die Frist ist spezifisch für Immobilienverkäufe: Die Erklärung muss innerhalb von drei Monaten nach Ablauf des ersten Monats ab dem Verkaufsdatum eingereicht werden. Das bedeutet in der Praxis, dass der Prozess innerhalb von vier Monaten nach dem Verkauf abgeschlossen sein sollte. Agencia Tributaria
Vorher hat der Käufer die Verpflichtung, die einbehaltenen 3% über Modelo 211 innerhalb eines Monats nach dem Verkauf zu zahlen. Agencia Tributaria
Verkauf
→ innerhalb von 1 Monat: Käufer zahlt 3% über Modelo 211
→ innerhalb von 4 Monaten: Verkäufer reicht Modelo 210 ein
MODELO 210
Möchten Sie von der Berechnung zur Erklärung übergehen?
Estity hilft Ihnen, den Kapitalertrag zu berechnen
Sind 3 % Einbehalt die endgültige Steuer, wenn ich verkaufe?
Nicht unbedingt. Bei einem Verkauf durch einen Nichtansässigen behält der Käufer normalerweise 3 % des Kaufpreises als Vorauszahlung auf die Kapitalertragssteuer ein. Die endgültige Berechnung kann einen weiteren zu zahlenden Betrag oder eine potenzielle Rückerstattung zeigen.
Wie hoch ist die Kapitalertragssteuer für einen Nichtansässigen?
Kapitalgewinne aus dem Verkauf von Immobilien werden normalerweise mit 19 % für nicht ansässige natürliche Personen besteuert.
Was passiert, wenn 3 % mehr als meine endgültige Steuer sind?
Wenn der einbehaltene Betrag die endgültige Steuer übersteigt, kann der Verkäufer die Rückerstattung der Differenz über das Modelo 210 beantragen.
Welche Kosten können meinen Anschaffungswert erhöhen?
Bestimmte Kosten und Steuern im Zusammenhang mit dem Kauf sowie dokumentierte Investitionen und Verbesserungen können einbezogen werden. Normale Wartung und Reparaturen gelten jedoch nicht auf die gleiche Weise als Verbesserungen.
Wie beeinflusst frühere Vermietung den Kapitalgewinn?
Für eine Immobilie, die vermietet war, kann der Anschaffungswert um steuerliche Mindestabschreibungen für die Vermietungszeiträume reduziert werden müssen, auch wenn die Abschreibung in früheren Steuererklärungen nicht tatsächlich geltend gemacht wurde. Dies kann den zu versteuernden Kapitalgewinn erhöhen.
Wann muss Modelo 210 nach dem Verkauf eingereicht werden?
Modelo 210 für den Kapitalgewinn muss innerhalb von drei Monaten nach Ablauf eines Monats ab dem Verkaufstag eingereicht werden.
Wer zahlt die 3 Prozent?
Es ist der Käufer, der 3 % einbehalten und den Betrag über das Modelo 211 an die Agencia Tributaria zahlen muss.