
Modelo 210 förändras – nya datum och tydligare redovisning av kostnader
Spanien inför nya regler för Modelo 210, deklarationen som bland annat används av personer som är skattemässigt bosatta utanför Spanien och äger eller hyr ut en bostad i landet.
De nuvarande deklarationsdatumen gäller fortfarande för skatteåret 2025, som deklareras under 2026. De nya datumen börjar tillämpas på skatteåret 2026, som deklareras under 2027.
Förändringen innebär framför allt att uthyrningsinkomster med skatt att betala ska deklareras i april i stället för januari. Deklarationen för eget nyttjande öppnar också senare. Samtidigt införs en ny bilaga där avdragsgilla kostnader ska delas upp och redovisas per kostnadsslag.
Skattesatserna och grunderna för hur skatten beräknas förändras inte. Det är deklarationsdatumen och vilka uppgifter som ska lämnas som blir annorlunda.
Nya datum för uthyrningsinkomster
Sedan skatteåret 2024 är det möjligt att samla ett helt års uthyrningsinkomster i en årlig Modelo 210. För årsvis grupperade inkomster har deklarationen hittills lämnats i januari året efter att inkomsterna uppkommit.
För skatteåret 2025, som deklareras under 2026, gäller nuvarande regler:
* Deklaration och betalning: 1–20 januari 2026
* Betalning genom autogiro: 1–15 januari 2026
För skatteåret 2026, som deklareras under 2027, gäller de nya reglerna:
* Deklaration och betalning: 1–20 april 2027
* Betalning genom autogiro: 1–15 april 2027
Deklarationen för årsvis grupperade uthyrningsinkomster flyttas därmed tre månader framåt – från januari till april.
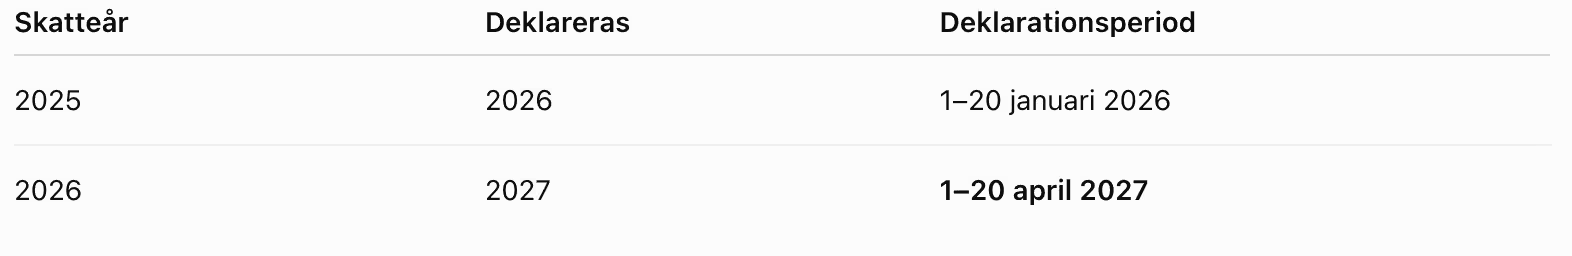
Förändringen ger bostadsägaren mer tid att sammanställa årets hyresintäkter, kostnader och tillhörande underlag innan deklarationen ska lämnas.
Vad innebär det att gruppera uthyrningsinkomster?
Att gruppera inkomster innebär att flera hyresintäkter från samma bostad under kalenderåret samlas i en årlig Modelo 210.
Om bostaden exempelvis har hyrts ut vid flera olika tillfällen under 2026 kan inkomsterna normalt samlas i en deklaration för hela året, i stället för att varje hyresperiod deklareras separat.
Det är viktigt att skilja mellan två olika delar:
- Gruppering av inkomster: innebär att årets hyresintäkter samlas i en årlig deklaration.
- Uppdelning av kostnader: innebär att de avdragsgilla kostnaderna ska sorteras och redovisas i bestämda kostnadskategorier.
Det nya Modelo 210 kräver alltså en mer detaljerad redovisning av kostnaderna, även när inkomsterna deklareras samlat för hela året.
Kostnader ska redovisas per kostnadsslag
I den tidigare versionen av Modelo 210 har avdragsgilla kostnader i huvudsak redovisats som ett sammanlagt belopp.
För deklarationer som lämnas från och med den 1 januari 2027 införs en särskild bilaga där kostnaderna ska delas upp utifrån vad de avser. Det räcker därför inte längre att endast ange årets totala avdragsgilla kostnader.
Kostnaderna ska bland annat delas upp i följande kategorier:
- Räntor på kapital som använts för att köpa eller förbättra bostaden.
- Reparationer och underhåll.
- Samfällighets- och föreningsavgifter.
- Kostnader för att upprätta hyresavtal.
- Juridiska kostnader.
- Ersättning till tredje part för utförda tjänster.
- El, vatten, internet, gas och andra driftkostnader.
- Försäkringspremier.
- Skatter, tillägg och avgifter.
- Osäkra hyresfordringar.
- Avskrivning på möbler och inventarier.
- Avskrivning på byggnaden.
- Avskrivning på förbättringar av bostaden.
- Övriga skattemässigt avdragsgilla kostnader.
Varje kostnad behöver därmed kopplas till rätt kategori. Beloppen summeras sedan till den totala avdragsgilla kostnaden i deklarationen.
Det nya kravet innebär inte att fler kostnader automatiskt blir avdragsgilla. Kostnaden måste fortfarande uppfylla de skattemässiga kraven och ha rätt koppling till uthyrningen.
Exempel på hur kostnaderna ska delas upp
En bostadsägare har under 2026 haft följande kostnader i samband med uthyrningen:
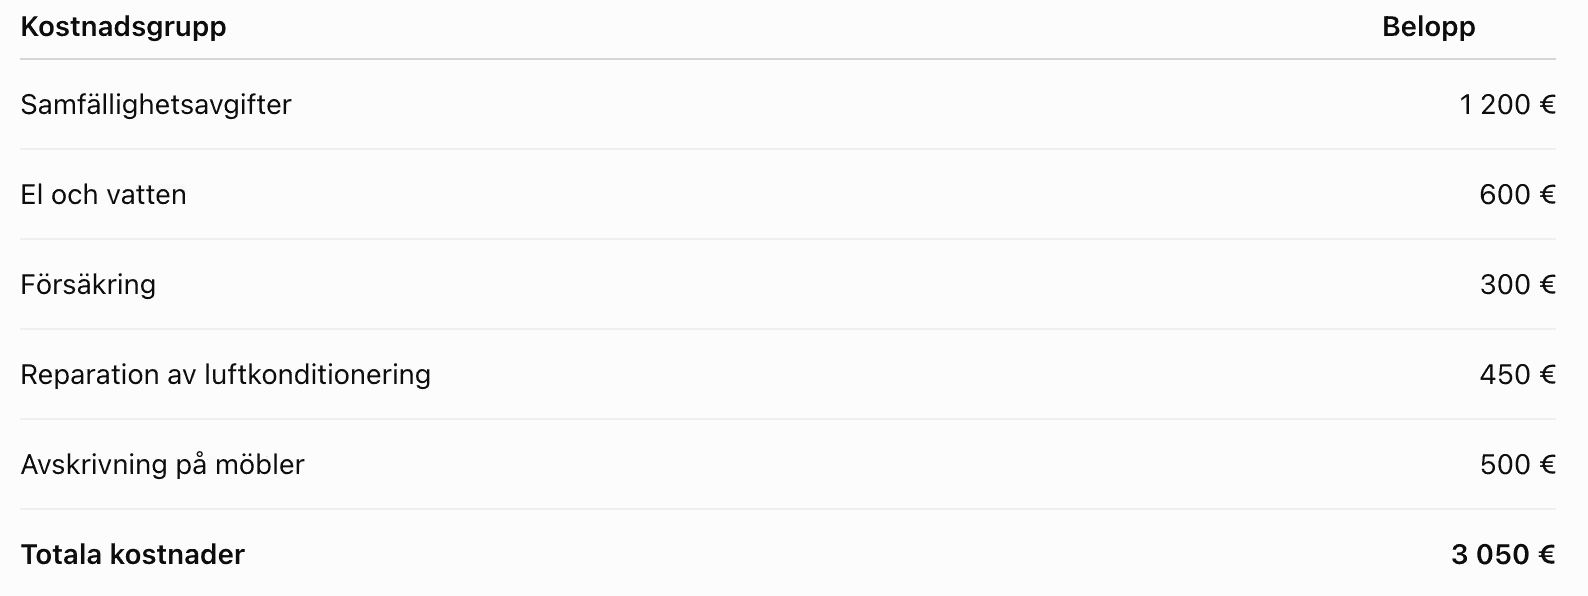
Tidigare har kostnaderna kunnat redovisas som en total avdragsgill kostnad på 3 050 euro. I den nya bilagan ska samma totalsumma fördelas mellan de olika kostnadskategorierna.
Skatteberäkningen utgår fortfarande från den sammanlagda avdragsgilla kostnaden, men den spanska skattemyndigheten får mer detaljerad information om vad kostnaderna består av.
Underlagen blir viktigare
Den nya uppdelningen innebär att bostadsägaren behöver ha kontroll över vad varje kostnad avser.
Fakturor och kvitton bör innehålla tillräcklig information för att kostnaden ska kunna kopplas till rätt bostad, period och kostnadsslag. Om bostaden både används privat och hyrs ut kan vissa kostnader dessutom behöva fördelas utifrån hur stor del av året bostaden varit uthyrd.
Att en kostnad har betalats under året innebär inte automatiskt att hela beloppet är avdragsgillt.
Avdragsrätten kan bland annat påverkas av:
- Vad kostnaden avser.
- Kostnadens koppling till uthyrningen.
- Hur länge bostaden varit uthyrd.
- Ägarens andel av bostaden.
- I vilket land ägaren är skattemässigt bosatt.
När uppstår en deklaration med nollresultat?
En uthyrningsdeklaration får ett nollresultat när skatteberäkningen inte leder till någon skatt att betala.
För en bostadsägare som enligt gällande regler har rätt att göra avdrag kan det exempelvis inträffa när de avdragsgilla kostnaderna är lika stora som eller högre än hyresintäkterna.
Om hyresintäkterna under året uppgår till 5 000 euro och de avdragsgilla kostnader som kan användas i deklarationen uppgår till 5 000 euro eller mer, uppstår normalt ingen skatt att betala.
Det innebär däremot inte att deklarationen kan utelämnas. En Modelo 210 med nollresultat ska fortfarande lämnas.
För skatteåret 2025 gäller:
- Nollresultat deklareras 1–20 januari 2026.
För skatteåret 2026 gäller:
- Nollresultat deklareras 1–20 januari 2027.
- Uthyrningsinkomst med skatt att betala deklareras 1–20 april 2027.
Vilken deklarationsperiod som gäller kan därför inte avgöras enbart utifrån att bostaden har varit uthyrd. Resultatet av skatteberäkningen måste också beaktas.
Beräkningen behöver göras i tid för att fastställa om deklarationen ska lämnas i januari eller april.
Nya uppgifter om dagar och ägarandel
Det uppdaterade Modelo 210 innehåller även nya fält för:
- Antalet dagar bostaden har varit uthyrd.
- Antalet dagar bostaden varit tillgänglig för eget nyttjande.
- Ägarens procentuella ägarandel.
- Om bostaden har en spansk referencia catastral.
En referencia catastral är bostadens unika identifikationsnummer i Spaniens fastighetsregister, Catastro. Numret finns vanligtvis på IBI-avin och består normalt av 20 tecken.
Om bostaden har flera ägare ska varje ägare normalt deklarera sin andel av inkomsterna och kostnaderna. Det nya fältet för ägarandel gör denna fördelning tydligare i deklarationen.
Nya datum för eget nyttjande
Den som inte hyr ut sin bostad, eller använder den själv under delar av året, ska normalt deklarera en schablonintäkt för dessa dagar. Detta kallas renta imputada.
För skatteåret 2025, som deklareras under 2026, gäller nuvarande regler:
* Deklaration och betalning: 1 januari–31 december 2026
* Betalning genom autogiro: 1 januari–23 december 2026
För skatteåret 2026, som deklareras under 2027, gäller de nya reglerna:
* Deklaration och betalning: 1 april–31 december 2027
* Betalning genom autogiro: 1 april–23 december 2027
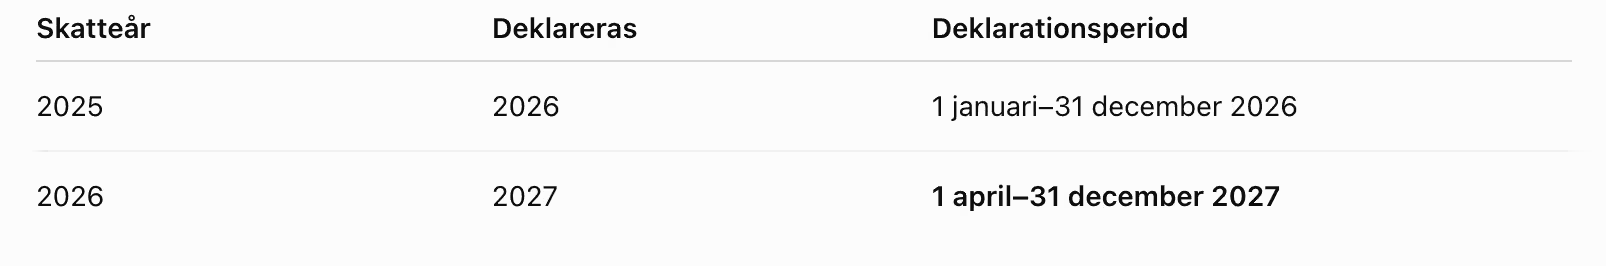
Den sista deklarationsdagen är fortfarande den 31 december. Förändringen innebär att deklarationen för skatteåret 2026 inte kan lämnas under januari, februari eller mars 2027.
Övergångsregler för separat deklarerade inkomster
Den som deklarerar hyresinkomster separat, i stället för att gruppera hela året, omfattas av särskilda övergångsregler under 2026.
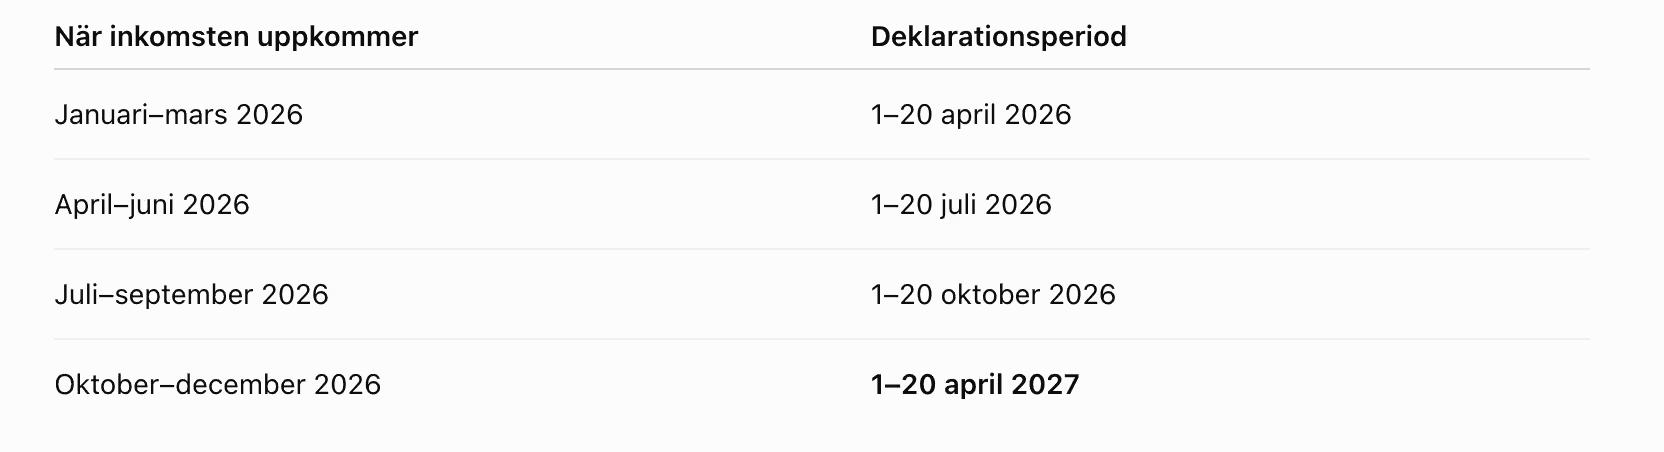
För årsvis grupperade hyresintäkter gäller den nya deklarationsperioden i april för hela skatteåret 2026.
Sammanfattning av förändringen
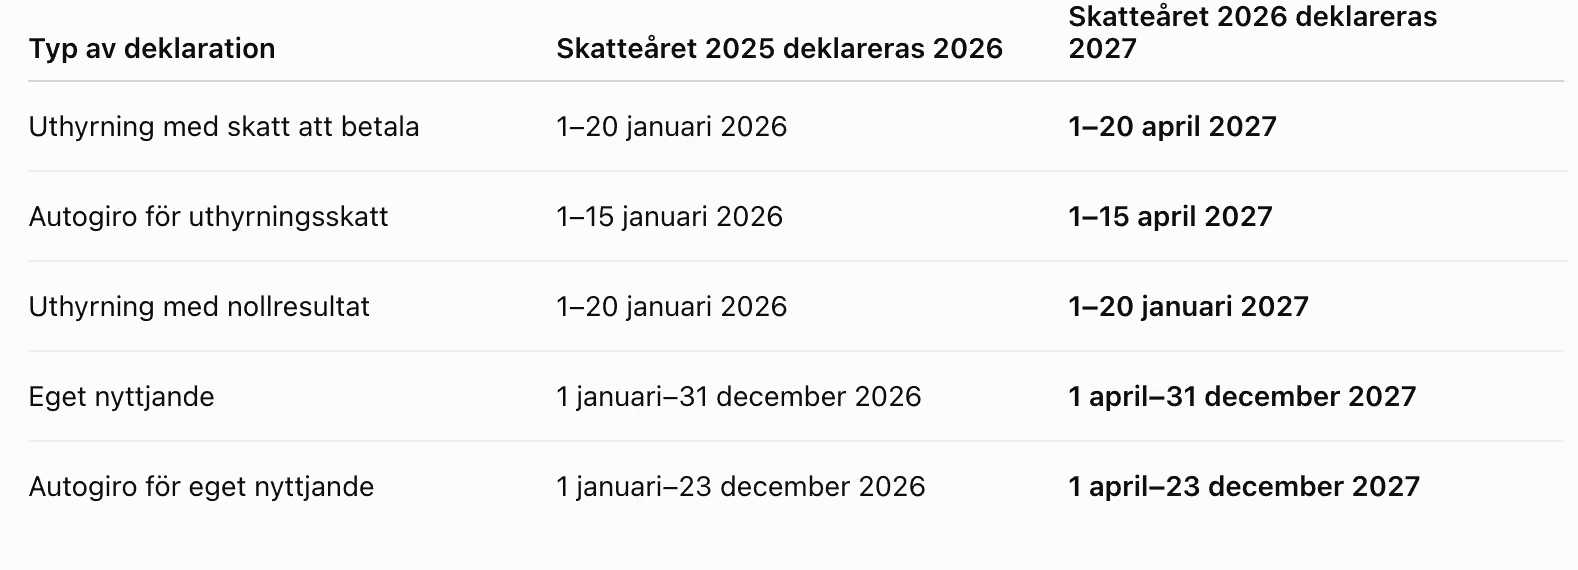
Förändringen innebär sammanfattningsvis att uthyrningsdeklarationer med skatt att betala flyttas från januari till april, medan deklarationer med nollresultat fortfarande ska lämnas i januari. Deklarationen för eget nyttjande får samma slutdatum som tidigare men kan tidigast lämnas den 1 april.
Samtidigt blir redovisningen av avdragsgilla kostnader mer detaljerad. Kostnaderna ska inte längre endast anges som ett totalbelopp, utan delas upp utifrån vad de avser.
Deklarera enligt de nya reglerna i Estity
När de nya reglerna träder i kraft kommer Modelo 210 som upprättas och lämnas in via Estity att följa de nya deklarationsperioderna och kraven på kostnadsredovisning.
För skatteåret 2026, som deklareras under 2027, innebär det att rätt deklarationsperiod används utifrån om deklarationen visar skatt att betala eller ett nollresultat. Avdragsgilla kostnader kommer också att redovisas i de kategorier som krävs i det nya formuläret.
På så sätt kan du deklarera enligt de nya reglerna direkt i Estity när förändringarna börjar gälla.
Källor:
Orden HAC/623/2026 i Spaniens officiella författningssamling
Agencia Tributarias information om de nya deklarationsperioderna