
CALCULATEUR D'IMPÔT
Impôt sur le revenu imputé pour les biens en Espagne
Obtenez une estimation rapide de l'impôt sur le revenu imputé pour votre propriété en Espagne.
En savoir plus →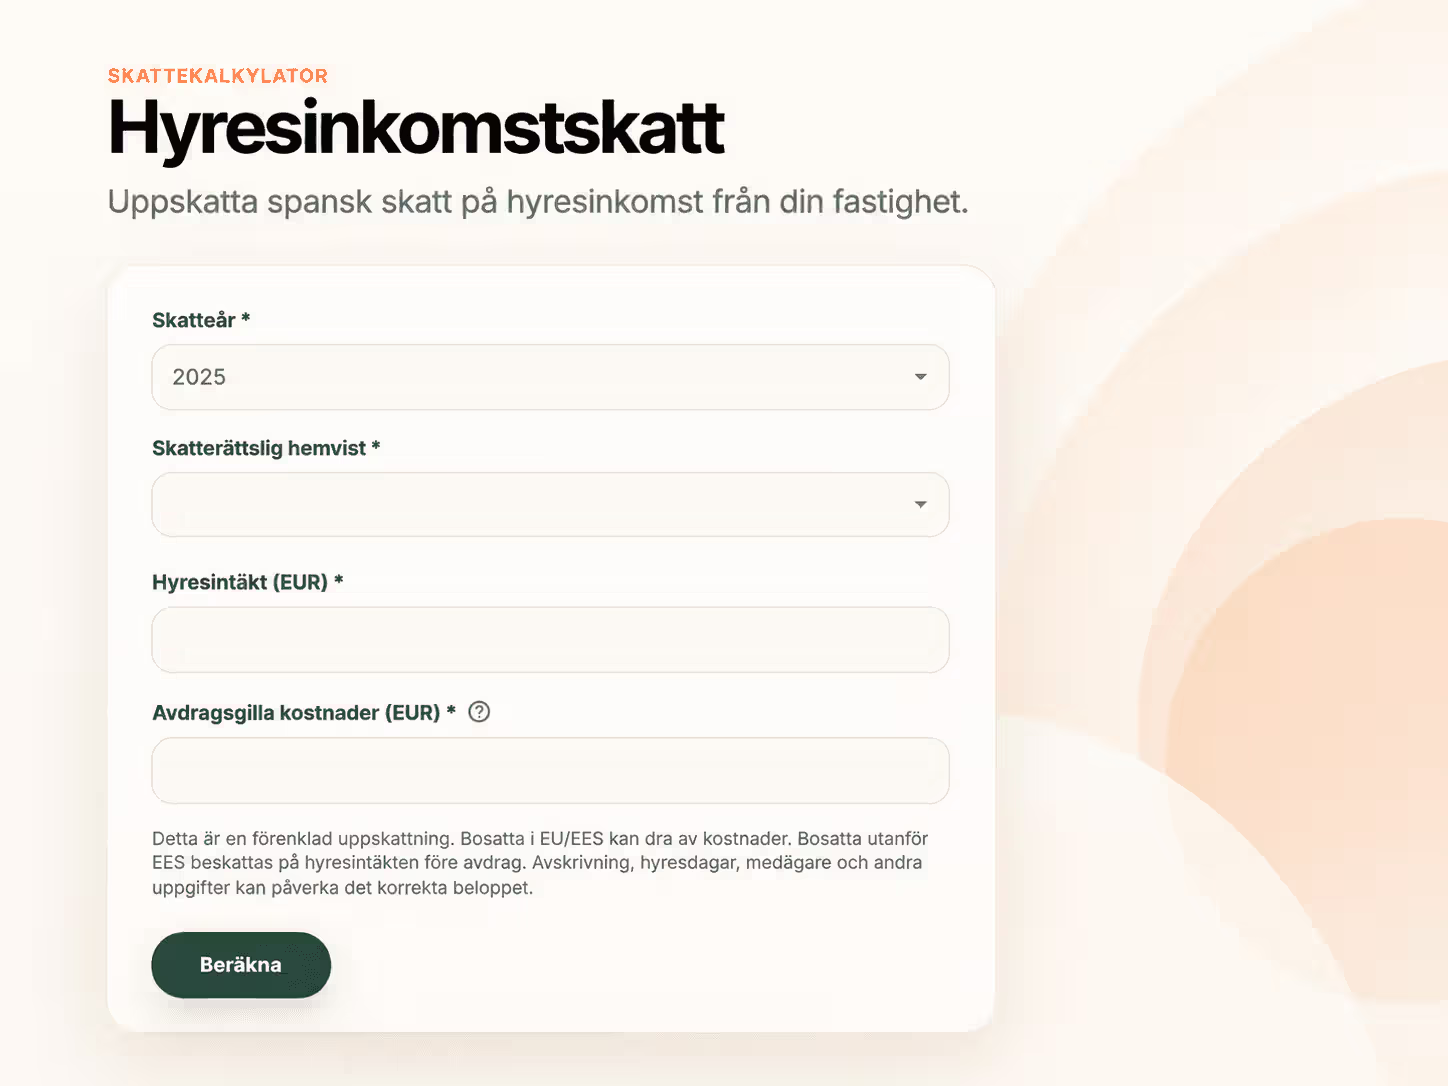
En tant que non-résident, vous êtes imposé en Espagne sur les revenus de la location de votre propriété espagnole. Ici, vous pouvez estimer l'impôt et comprendre comment le revenu locatif, les dépenses et votre résidence fiscale affectent le calcul.
En tant que non-résident, vous êtes imposé en Espagne pour les revenus provenant de la location d'un bien situé en Espagne. Les revenus sont déclarés via Modelo 210 et sont soumis à l'impôt sur le revenu des non-résidents espagnols, IRNR.
Le point de départ est le revenu locatif que vous recevez de la propriété. La façon dont le revenu imposable est calculé dépend, entre autres, de l'endroit où vous avez votre résidence fiscale et des coûts qui peuvent être déduits.
Pour les personnes ayant une résidence fiscale au sein de l'UE ainsi qu'en Islande, Norvège et Liechtenstein, le taux d'imposition est de 19%. Pour les autres contribuables, le taux d'imposition général est de 24%.
Si la propriété n'est louée qu'une partie de l'année, le revenu locatif est imposé pour les périodes de location. Pour les jours où la propriété est utilisée à titre privé ou est à votre disposition, vous pouvez simultanément être soumis aux règles sur le revenu imputé.
Bon à savoir : Le revenu locatif et le revenu imputé sont deux parties différentes de la fiscalité. Une propriété qui est à la fois louée et utilisée à titre privé au cours de la même année peut donc être soumise aux deux.
Comment est calculé l'impôt sur le revenu locatif ?
Le calcul commence par le revenu locatif associé à la propriété.
Pour les personnes qui, selon les directives actuelles de l'AEAT, sont résidentes fiscales au sein de l' UE/EEE avec échange d'informations applicable les coûts ayant un lien direct avec le revenu locatif peuvent être déductibles dans le calcul du résultat imposable.
Cela peut, par exemple, concerner des coûts directement attribuables à la location. L'amortissement peut également être inclus sous certaines conditions, mais les coûts doivent normalement être attribués à la période où la propriété a effectivement été louée.
La calculatrice fournit une estimation simplifiée. L'amortissement, le nombre de jours de location, la part de propriété, le type de coût et d'autres circonstances individuelles peuvent affecter le montant final.
Quels coûts peuvent être déductibles ?
Pour les propriétaires couverts par les règles sur les déductions de coûts, les coûts de financement, de réparation et d'entretien, et l'amortissement peuvent être pertinents, à condition que les conditions soient remplies et que les coûts puissent être liés à la location.
Quand le revenu locatif doit-il être déclaré ?
Cette page doit être un peu plus pédagogique que la page sur le revenu imputé car les règles changent en 2026.
Pour le revenu locatif concernant 2025, le revenu, lorsque les conditions de regroupement sont remplies, peut être déclaré collectivement pour l'année. Une telle déclaration annuelle serait soumise du 1er au 20 janvier 2026. Pour le revenu locatif à partir de 2024, il existe une option de regroupement annuel dans le Modelo 210.
Pour le revenu locatif concernant 2026, une nouvelle date limite principale est introduite. Pour le regroupement annuel, la déclaration et le paiement doivent être effectués entre le 1er et le 20 avril 2027. Le paiement par domiciliation bancaire peut être effectué du 1er au 15 avril.
Pendant la transition en 2026, des règles spéciales s'appliquent pour les revenus déclarés séparément. Le revenu locatif jusqu'en septembre 2026 suit les anciennes dates limites trimestrielles, tandis que le revenu d'octobre 2026 est soumis à la nouvelle date limite d'avril.
Nouvelles règles à partir de 2026 - Le revenu locatif pour 2026 déclaré annuellement doit être soumis du 1er au 20 avril 2027. Le Modelo 210 comportera simultanément de nouveaux détails, y compris le nombre de jours de location, la part de propriété, et une annexe pour les coûts déductibles.
MODELO 210
Estity vous aide à calculer, préparer et soumettre le Modelo 210 pour vos revenus locatifs numériquement.
Les revenus locatifs d'un logement en Espagne sont normalement imposables en Espagne même si vous vivez et êtes fiscalement résident dans un autre pays.
En tant que non-résident, vous déclarez normalement le revenu via le Modelo 210.
Le point de départ est le revenu locatif que vous avez perçu du logement. Si vous remplissez les conditions pour les déductions de coûts, certains coûts directement liés peuvent être déduits.
Pour les revenus à partir de 2026, un nouveau cadre de coûts sera introduit dans le Modelo 210 où les coûts déductibles devront être spécifiés plus en détail.
Conservez donc en continu les revenus locatifs, les réservations, les factures, les reçus et les informations sur les jours de location.
S'applique à : 🇪🇸 National
Oui, en tant que propriétaire non-résident, les revenus locatifs d'une propriété en Espagne sont généralement imposables en Espagne.
Les revenus sont généralement déclarés via le Modelo 210.
Les déductions que vous pouvez faire, le taux d'imposition applicable et le moment où la déclaration doit être soumise dépendent, entre autres, de votre résidence fiscale et de l'année de revenus à laquelle la déclaration se rapporte.
Voir Impôts & déclaration pour plus d'informations sur le calcul et les nouvelles périodes de déclaration.
Le modèle 210 doit être déclaré en euros, même si le locataire a payé par exemple en couronnes suédoises, couronnes norvégiennes ou livres sterling.
Pour les transactions dans une autre devise, le revenu ou le coût doit normalement être converti en euros avec le taux de change officiel publié par la Banque centrale européenne et communiqué à la Banque d'Espagne pour le jour où le revenu ou le coût a été généré.
Si aucun taux officiel n'a été publié ce jour-là, le taux le plus récemment publié avant la date est normalement utilisé.
Il est donc conseillé de conserver à la fois le montant dans la devise d'origine, la date et le montant en euros qui a été utilisé.
Oui, si vous êtes soumis aux règles qui permettent la déduction des coûts lors de la location, l'amortissement peut être une dépense déductible importante.
Pour le bâtiment, l'amortissement est généralement considéré comme fiscalement acceptable jusqu'à 3 % par an sur la plus élevée de la valeur d'acquisition du bâtiment ou de la valeur cadastrale du bâtiment, sans inclure la valeur du terrain. Le montant doit être proportionné en fonction de la période de location.
Pour les installations, meubles et équipements loués avec le logement, il existe un tableau d'amortissement simplifié où, par exemple, les meubles et équipements ont normalement un taux d'amortissement maximal de 10 % par an.
Les amortissements peuvent également influencer le calcul d'une future plus-value lors de la vente.
Oui. Si un logement est détenu par plusieurs personnes, chaque copropriétaire est considéré comme un contribuable distinct au sein de l'IRNR.
Cela signifie par exemple qu'un couple qui possède chacun 50 % doit normalement déclarer sa propre part via le Modelo 210.
L'impôt est calculé en fonction de la part de propriété et de la résidence fiscale de chaque personne. C'est particulièrement important si les propriétaires résident fiscalement dans différents pays, car le taux d'imposition et le droit aux déductions peuvent varier.
L'Agencia Tributaria précise expressément que lorsqu'un bien est détenu par plusieurs personnes, chaque propriétaire doit déclarer sa part proportionnelle.
Si vous regroupez les revenus locatifs de 2026 annuellement et que la déclaration implique un impôt à payer, ils doivent être déclarés entre le 1er et le 20 avril 2027 selon les nouvelles règles. En cas de paiement par prélèvement automatique, la période est du 1er au 15 avril.
Il existe une règle transitoire en 2026. Ceux qui ont choisi de déclarer chaque revenu locatif séparément peuvent encore être soumis aux anciens délais trimestriels pour les revenus perçus entre avril et septembre 2026. En revanche, les revenus du dernier trimestre 2026 sont soumis au nouveau délai d'avril.
Pour la plupart des utilisateurs qui regroupent les locations de l'année, la période centrale sera donc du 1er au 20 avril de l'année suivante.
Un Modelo 210 avec une cotisation zéro, c'est-à-dire zéro impôt à payer, a une période de déclaration différente d'une déclaration avec impôt à payer.
Elle doit normalement être déposée entre le 1er et le 20 janvier de l'année suivant celle où le revenu a été généré.
Cela signifie par exemple qu'une déclaration de revenus locatifs pour 2026 qui, après déductions autorisées, a un impôt nul, doit normalement être déposée entre le 1er et le 20 janvier 2027.
Il est donc important de ne pas utiliser automatiquement le délai d'avril pour toutes les déclarations de revenus locatifs. Avril concerne principalement les déclarations de revenus locatifs qui entraînent un impôt à payer selon les nouvelles règles.
Oui. Vous pouvez procéder depuis le calculateur et gérer votre Modelo 210 via Estity. Estity est enregistré en tant que Collaborateur Social auprès de l'autorité fiscale espagnole Agencia Tributaria (AEAT).
Obtenez une meilleure vue d'ensemble de l'impôt sur votre propriété en Espagne – que vous l'utilisiez à titre privé ou envisagiez de la vendre.