
Le modèle 210 change – nouvelles dates et présentation plus claire des coûts
L'Espagne introduit de nouvelles règles pour le modèle 210, la déclaration utilisée notamment par les personnes fiscalement résidentes hors d'Espagne et qui possèdent ou louent un logement dans le pays.
Les dates de déclaration actuelles restent valables pour l'année fiscale 2025, déclarée en 2026. Les nouvelles dates s'appliqueront à l'année fiscale 2026, déclarée en 2027.
Le changement signifie principalement que les revenus locatifs avec impôt à payer devront être déclarés en avril au lieu de janvier. La déclaration pour usage personnel ouvrira également plus tard. En même temps, un nouvel annexe est introduit où les coûts déductibles doivent être répartis et présentés par catégorie de coût.
Les taux d'imposition et les bases de calcul de l'impôt ne changent pas. Ce sont les dates de déclaration et les informations à fournir qui seront différentes.
Nouvelles dates pour les revenus locatifs
Depuis l'année fiscale 2024, il est possible de regrouper tous les revenus locatifs d'une année dans un modèle 210 annuel. Pour les revenus regroupés annuellement, la déclaration a jusqu'à présent été soumise en janvier de l'année suivant l'année de perception des revenus.
Pour l'année fiscale 2025, déclarée en 2026, les règles actuelles s'appliquent :
* Déclaration et paiement : 1–20 janvier 2026
* Paiement par prélèvement automatique : 1–15 janvier 2026
Pour l'année fiscale 2026, déclarée en 2027, les nouvelles règles s'appliquent :
* Déclaration et paiement : 1–20 avril 2027
* Paiement par prélèvement automatique : 1–15 avril 2027
La déclaration pour les revenus locatifs regroupés annuellement est ainsi reportée de trois mois – de janvier à avril.
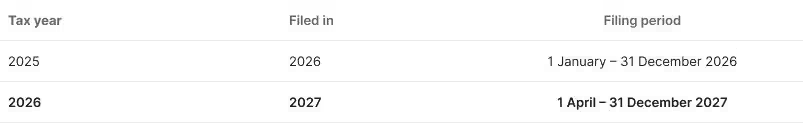
Le changement donne au propriétaire plus de temps pour compiler les revenus locatifs, les coûts et les documents associés de l'année avant de soumettre la déclaration.
Que signifie regrouper les revenus locatifs ?
Regrouper les revenus signifie que plusieurs revenus locatifs d'un même logement au cours de l'année civile sont rassemblés dans un modèle 210 annuel.
Si, par exemple, le logement a été loué à plusieurs reprises au cours de 2026, les revenus peuvent normalement être regroupés dans une déclaration pour l'année entière, au lieu de déclarer chaque période de location séparément.
Il est important de distinguer deux parties différentes :
- Regroupement des revenus : signifie que les revenus locatifs de l'année sont rassemblés dans une déclaration annuelle.
- Répartition des coûts : signifie que les coûts déductibles doivent être triés et présentés dans des catégories de coûts définies.
Le nouveau modèle 210 exige donc une présentation plus détaillée des coûts, même lorsque les revenus sont déclarés globalement pour l'année entière.
Les coûts doivent être présentés par catégorie de coût
Dans la version précédente du modèle 210, les coûts déductibles étaient principalement présentés comme un montant total.
Pour les déclarations soumises à partir du 1er janvier 2027, un annexe spécial est introduit où les coûts doivent être répartis en fonction de leur nature. Il ne suffit donc plus de simplement indiquer le total des coûts déductibles de l'année.
Les coûts doivent notamment être répartis dans les catégories suivantes :
- Intérêts sur le capital utilisé pour acheter ou améliorer le logement.
- Réparations et entretien.
- Charges de copropriété et de l'association.
- Coûts pour établir des contrats de location.
- Frais juridiques.
- Rémunération à des tiers pour services rendus.
- Électricité, eau, internet, gaz et autres coûts d'exploitation.
- Primes d'assurance.
- Impôts, suppléments et frais.
- Créances locatives douteuses.
- Amortissement des meubles et équipements.
- Amortissement du bâtiment.
- Amortissement des améliorations du logement.
- Autres coûts fiscalement déductibles.
Chaque coût doit donc être associé à la bonne catégorie. Les montants sont ensuite additionnés pour obtenir le coût total déductible dans la déclaration.
La nouvelle exigence ne signifie pas que plus de coûts deviennent automatiquement déductibles. Le coût doit toujours répondre aux exigences fiscales et avoir un lien correct avec la location.
Exemple de répartition des coûts
Un propriétaire a eu les coûts suivants en 2026 en lien avec la location :
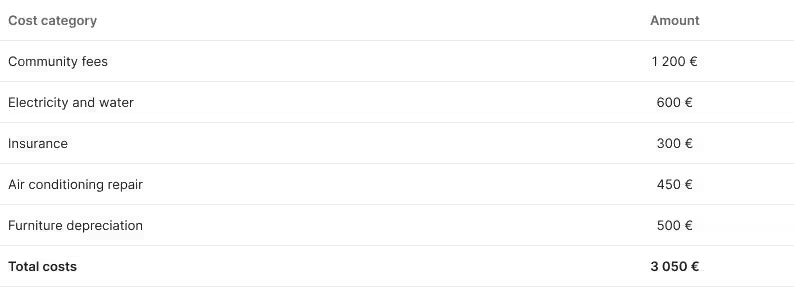
Auparavant, les coûts pouvaient être présentés comme un coût total déductible de 3 050 euros. Dans le nouvel annexe, la même somme totale doit être répartie entre les différentes catégories de coûts.
Le calcul fiscal est toujours basé sur le coût total déductible, mais l'administration fiscale espagnole obtient des informations plus détaillées sur la composition des coûts.
Les documents deviennent plus importants
La nouvelle répartition signifie que le propriétaire doit avoir un contrôle sur ce que chaque coût concerne.
Les factures et reçus doivent contenir suffisamment d'informations pour que le coût puisse être associé au bon logement, à la bonne période et à la bonne catégorie de coût. Si le logement est utilisé à la fois à titre privé et loué, certains coûts peuvent également devoir être répartis en fonction de la durée de location du logement au cours de l'année.
Le fait qu'un coût ait été payé au cours de l'année ne signifie pas automatiquement que le montant total est déductible.
Le droit à la déduction peut être influencé par :
- Ce que le coût concerne.
- Le lien du coût avec la location.
- La durée de location du logement.
- La part de propriété du propriétaire.
- Dans quel pays le propriétaire est fiscalement résident.
Quand une déclaration avec résultat nul survient-elle ?
Une déclaration de revenus locatifs obtient un résultat nul lorsque le calcul fiscal ne conduit à aucun impôt à payer.
Pour un propriétaire qui, selon les règles en vigueur, a le droit de faire des déductions, cela peut se produire, par exemple, lorsque les coûts déductibles sont égaux ou supérieurs aux revenus locatifs.
Si les revenus locatifs de l'année s'élèvent à 5 000 euros et que les coûts déductibles pouvant être utilisés dans la déclaration s'élèvent à 5 000 euros ou plus, il n'y a normalement aucun impôt à payer.
Cela ne signifie cependant pas que la déclaration peut être omise. Un modèle 210 avec résultat nul doit toujours être soumis.
Pour l'année fiscale 2025 :
- Résultat nul déclaré 1–20 janvier 2026.
Pour l'année fiscale 2026 :
- Résultat nul déclaré 1–20 janvier 2027.
- Revenu locatif avec impôt à payer déclaré 1–20 avril 2027.
La période de déclaration applicable ne peut donc pas être déterminée uniquement par le fait que le logement a été loué. Le résultat du calcul fiscal doit également être pris en compte.
Le calcul doit être effectué à temps pour déterminer si la déclaration doit être soumise en janvier ou en avril.
Nouvelles informations sur les jours et la part de propriété
Le modèle 210 mis à jour contient également de nouveaux champs pour :
- Le nombre de jours où le logement a été loué.
- Le nombre de jours où le logement a été disponible pour usage personnel.
- La part de propriété du propriétaire en pourcentage.
- Si le logement a une référence cadastrale espagnole.
Une référence cadastrale est le numéro d'identification unique du logement dans le registre foncier espagnol, Catastro. Le numéro figure généralement sur l'avis IBI et se compose normalement de 20 caractères.
Si le logement a plusieurs propriétaires, chaque propriétaire doit normalement déclarer sa part des revenus et des coûts. Le nouveau champ pour la part de propriété rend cette répartition plus claire dans la déclaration.
Nouvelles dates pour usage personnel
Celui qui ne loue pas son logement, ou l'utilise lui-même pendant certaines périodes de l'année, doit normalement déclarer un revenu fictif pour ces jours. Cela s'appelle renta imputada.
Pour l'année fiscale 2025, déclarée en 2026, les règles actuelles s'appliquent :
* Déclaration et paiement : 1er janvier–31 décembre 2026
* Paiement par prélèvement automatique : 1er janvier–23 décembre 2026
Pour l'année fiscale 2026, déclarée en 2027, les nouvelles règles s'appliquent :
* Déclaration et paiement : 1er avril–31 décembre 2027
* Paiement par prélèvement automatique : 1er avril–23 décembre 2027
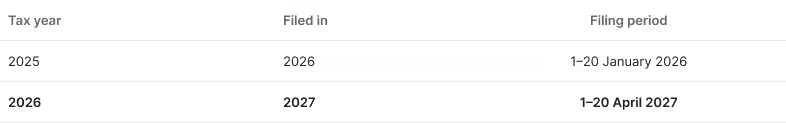
Le dernier jour de déclaration est toujours le 31 décembre. Le changement signifie que la déclaration pour l'année fiscale 2026 ne peut pas être soumise en janvier, février ou mars 2027.
Règles de transition pour les revenus déclarés séparément
Ceux qui déclarent les revenus locatifs séparément, au lieu de regrouper toute l'année, sont soumis à des règles de transition spéciales en 2026.
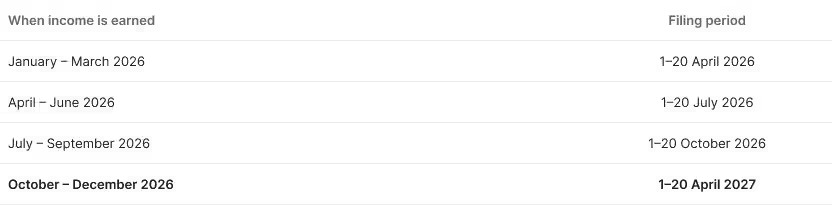
Pour les revenus locatifs regroupés annuellement, la nouvelle période de déclaration en avril s'applique à l'ensemble de l'année fiscale 2026.
Résumé du changement
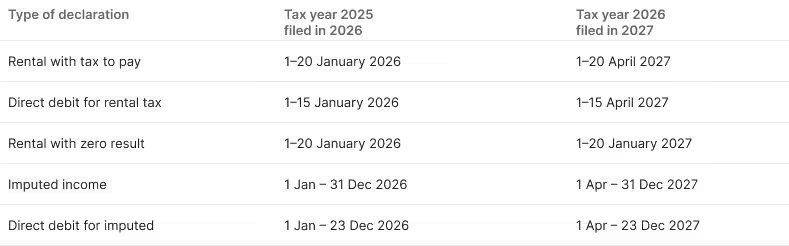
En résumé, le changement signifie que les déclarations locatives avec impôt à payer sont déplacées de janvier à avril, tandis que les déclarations avec résultat nul doivent toujours être soumises en janvier. La déclaration pour usage personnel a la même date de fin qu'auparavant mais peut être soumise au plus tôt le 1er avril.
En même temps, la présentation des coûts déductibles devient plus détaillée. Les coûts ne doivent plus être indiqués uniquement comme un montant total, mais répartis en fonction de leur nature.
Déclarer selon les nouvelles règles dans Estity
Lorsque les nouvelles règles entreront en vigueur, le modèle 210 établi et soumis via Estity suivra les nouvelles périodes de déclaration et les exigences de présentation des coûts.
Pour l'année fiscale 2026, déclarée en 2027, cela signifie que la bonne période de déclaration est utilisée en fonction de si la déclaration montre un impôt à payer ou un résultat nul. Les coûts déductibles seront également présentés dans les catégories requises dans le nouveau formulaire.
De cette façon, vous pouvez déclarer selon les nouvelles règles directement dans Estity lorsque les changements entreront en vigueur.
Sources:
Ordre HAC/623/2026 dans le bulletin officiel de l'Espagne
Informations de l'Agencia Tributaria sur les nouvelles périodes de déclaration