
Modelo 210 ändert sich – neue Fristen und klarere Ausweisung der Ausgaben
Spanien führt neue Regeln für Modelo 210 ein, die Steuererklärung, die unter anderem von Personen verwendet wird, die außerhalb Spaniens steuerlich ansässig sind und in dem Land eine Immobilie besitzen oder vermieten.
Die aktuellen Abgabetermine gelten weiterhin für das Steuerjahr 2025, mit Erklärungen, die 2026 eingereicht werden. Die neuen Termine gelten ab dem Steuerjahr 2026, mit Erklärungen, die 2027 eingereicht werden.
Die Hauptänderung besteht darin, dass Mieteinnahmen, die zu einer Steuerpflicht führen, im April statt im Januar erklärt werden müssen. Der Abgabezeitraum für selbstgenutzte Immobilien wird ebenfalls später beginnen. Gleichzeitig wird ein neuer Anhang eingeführt, der die Aufschlüsselung und Meldung abzugsfähiger Ausgaben nach Ausgabenkategorien erfordert.
Die Steuersätze und die Grundlage für die Berechnung der Steuer bleiben unverändert. Was sich ändert, sind die Abgabetermine und die Informationen, die bereitgestellt werden müssen.
Neue Abgabetermine für Mieteinnahmen
Seit dem Steuerjahr 2024 ist es möglich, die Mieteinnahmen eines ganzen Jahres in einer einzigen jährlichen Modelo 210-Erklärung zusammenzufassen. Bisher wurden jährlich aggregierte Mieteinnahmen im Januar des Jahres erklärt, das auf das Jahr folgt, in dem die Einnahmen erzielt wurden.
Für das Steuerjahr 2025, mit Erklärungen, die 2026 eingereicht werden, gelten die aktuellen Regeln:
Einreichung und Zahlung: 1.–20. Januar 2026
Zahlung per Lastschrift: 1.–15. Januar 2026
Für das Steuerjahr 2026, mit Erklärungen, die 2027 eingereicht werden, gelten die neuen Regeln:
Einreichung und Zahlung: 1.–20. April 2027
Zahlung per Lastschrift: 1.–15. April 2027
Der Abgabezeitraum für jährlich aggregierte Mieteinnahmen wird daher um drei Monate verschoben – von Januar auf April.
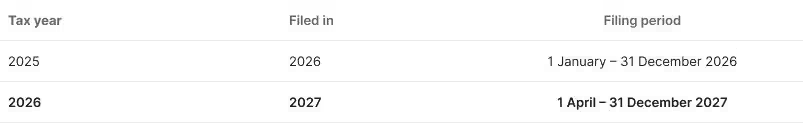
Die Änderung gibt Immobilieneigentümern mehr Zeit, die Mieteinnahmen, Ausgaben und unterstützenden Dokumente des Jahres zusammenzustellen, bevor die Steuererklärung eingereicht wird.
Was bedeutet es, Mieteinnahmen zu aggregieren?
Die Aggregation von Einnahmen bedeutet, dass mehrere Mietzahlungen für dieselbe Immobilie während des Kalenderjahres in einer einzigen jährlichen Modelo 210-Erklärung zusammengefasst werden.
Wenn die Immobilie beispielsweise im Jahr 2026 mehrmals vermietet wurde, können die Einnahmen normalerweise in einer Erklärung für das gesamte Jahr enthalten sein, anstatt jede Mietperiode separat zu erklären.
Es ist wichtig, zwischen zwei getrennten Aspekten zu unterscheiden:
- Aggregation von Einnahmen: Dies bedeutet, dass die Mieteinnahmen des Jahres in einer einzigen jährlichen Steuererklärung zusammengefasst werden.
- Aufschlüsselung der Ausgaben: Dies bedeutet, dass abzugsfähige Ausgaben unter bestimmten Ausgabenkategorien sortiert und gemeldet werden.
Das neue Modelo 210 erfordert daher eine detailliertere Aufschlüsselung der Ausgaben, selbst wenn die Einnahmen für das gesamte Jahr gesammelt gemeldet werden.
Ausgaben müssen nach Ausgabenkategorie gemeldet werden
In der vorherigen Version von Modelo 210 wurden abzugsfähige Ausgaben hauptsächlich als Gesamtbetrag gemeldet.
Für Steuererklärungen, die ab dem 1. Januar 2027 eingereicht werden, wird ein separater Anhang eingeführt, in dem die Ausgaben nach ihrem Zweck aufgeschlüsselt werden müssen. Es wird daher nicht mehr ausreichen, nur die gesamten abzugsfähigen Ausgaben des Jahres zu melden.
Ausgaben müssen in Kategorien unterteilt werden, darunter folgende:
- Zinsen auf Kapital, das zum Kauf oder zur Verbesserung der Immobilie verwendet wurde.
- Reparaturen und Wartung.
- Gebühren für Gemeinschafts- und Hausbesitzervereinigungen.
- Kosten im Zusammenhang mit der Erstellung von Mietverträgen.
- Rechtskosten.
- Zahlungen an Dritte für erbrachte Dienstleistungen.
- Strom, Wasser, Internet, Gas und andere laufende Kosten.
- Versicherungsprämien.
- Steuern, Zuschläge und Gebühren.
- Zweifelhafte Mietforderungen.
- Abschreibung von Möbeln, Einrichtungsgegenständen und Zubehör.
- Abschreibung des Gebäudes.
- Abschreibung von Verbesserungen an der Immobilie.
Jede Ausgabe muss daher der richtigen Kategorie zugeordnet werden. Die Beträge werden dann addiert, um die insgesamt in der Steuererklärung gemeldeten abzugsfähigen Ausgaben zu bestimmen.
Die neue Anforderung bedeutet nicht, dass automatisch mehr Ausgaben abzugsfähig werden. Jede Ausgabe muss weiterhin die geltenden steuerlichen Anforderungen erfüllen und direkt mit der Vermietungsaktivität in Verbindung stehen.
Beispiel, wie Ausgaben kategorisiert werden sollten
Im Jahr 2026 hatte ein Immobilieneigentümer folgende mietbezogene Ausgaben:
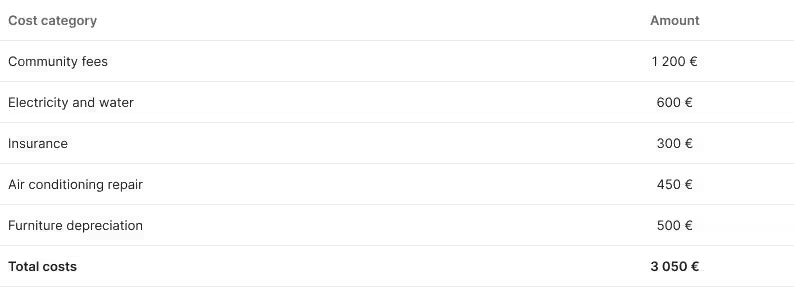
Bisher konnten diese Ausgaben als Gesamtbetrag von 3.050 € gemeldet werden. Im neuen Anhang muss derselbe Gesamtbetrag auf die verschiedenen Ausgabenkategorien verteilt werden.
Die Steuerberechnung basiert weiterhin auf den insgesamt abzugsfähigen Ausgaben, aber die spanische Steuerbehörde erhält detailliertere Informationen darüber, woraus diese Ausgaben bestehen.
Unterlagen werden wichtiger.
Die neue Aufschlüsselung bedeutet, dass Immobilieneigentümer den Überblick darüber behalten müssen, worauf sich jede Ausgabe bezieht.
Rechnungen und Quittungen sollten ausreichende Informationen enthalten, um die Ausgabe der richtigen Immobilie, dem Zeitraum und der Ausgabenkategorie zuzuordnen. Wenn die Immobilie sowohl privat genutzt als auch vermietet wird, müssen bestimmte Ausgaben möglicherweise auch basierend auf dem Anteil des Jahres, in dem die Immobilie vermietet wurde, aufgeteilt werden.
Die Tatsache, dass eine Ausgabe im Laufe des Jahres bezahlt wurde, bedeutet nicht automatisch, dass der volle Betrag abzugsfähig ist.
Das Recht auf Abzug von Ausgaben kann durch Faktoren beeinflusst werden, einschließlich:
- Worauf sich die Ausgabe bezieht.
- Wie die Ausgabe mit der Vermietungsaktivität verbunden ist.
- Wie lange die Immobilie vermietet wurde.
- Der Anteil des Eigentümers an der Immobilie.
- Das Land, in dem der Eigentümer steuerlich ansässig ist.
Wann zeigt eine Steuererklärung einen Nullsaldo?
Eine Steuererklärung für Mieteinnahmen zeigt einen Nullsaldo, wenn die Steuerberechnung nicht zu einer Steuerpflicht führt.
Für einen Immobilieneigentümer, der berechtigt ist, Ausgaben gemäß den geltenden Regeln abzuziehen, kann dies der Fall sein, wenn die abzugsfähigen Ausgaben den Mieteinnahmen entsprechen oder diese übersteigen.
Wenn die Mieteinnahmen für das Jahr 5.000 € betragen und die in der Steuererklärung geltend gemachten abzugsfähigen Ausgaben 5.000 € oder mehr betragen, fällt normalerweise keine Steuer an.
Dies bedeutet jedoch nicht, dass die Steuererklärung weggelassen werden kann. Ein Modelo 210 mit einem Nullsaldo muss trotzdem eingereicht werden.
Für das Steuerjahr 2025:
- Eine Nullsaldo-Erklärung muss zwischen dem 1. und 20. Januar 2026 eingereicht werden.
Für das Steuerjahr 2026:
- Eine Nullsaldo-Erklärung muss zwischen 1. und 20. Januar 2027 eingereicht werden.
- Mieteinnahmen, die zu einer Steuerpflicht führen, müssen zwischen 1. und 20. April 2027 erklärt werden.
Der anwendbare Abgabezeitraum kann daher nicht ausschließlich davon bestimmt werden, ob die Immobilie vermietet wurde. Das Ergebnis der Steuerberechnung muss ebenfalls berücksichtigt werden.
Die Berechnung muss rechtzeitig abgeschlossen werden, um festzustellen, ob die Steuererklärung im Januar oder April eingereicht werden sollte.
Neue Informationen zu Anzahl der Tage und Eigentumsanteil erforderlich.
Das aktualisierte Modelo 210 enthält auch neue Felder für:
- Die Anzahl der Tage, an denen die Immobilie vermietet war.
- Die Anzahl der Tage, an denen die Immobilie für den persönlichen Gebrauch verfügbar war.
- Der prozentuale Eigentumsanteil des Eigentümers.
- Ob die Immobilie eine spanische referencia catastral hat.
Eine referencia catastral ist die eindeutige Identifikationsnummer der Immobilie im spanischen Katasterregister, dem Catastro. Die Nummer ist normalerweise auf der IBI-Rechnung zu finden und besteht in der Regel aus 20 Zeichen.
Wenn die Immobilie mehrere Eigentümer hat, muss normalerweise jeder Eigentümer seinen Anteil an den Einnahmen und Ausgaben erklären. Das neue Feld für den Eigentumsanteil macht diese Zuordnung in der Steuererklärung klarer.
Neue Abgabetermine für den persönlichen Gebrauch
Jeder, der seine Immobilie nicht vermietet oder sie teilweise im Jahr persönlich nutzt, muss normalerweise für diese Tage fiktive Einkünfte erklären. Dies ist bekannt als renta imputada.
Für das Steuerjahr 2025, mit Erklärungen, die 2026 eingereicht werden, gelten die aktuellen Regeln:
- Einreichung und Zahlung: 1. Januar–31. Dezember 2026
- Zahlung per Lastschrift: 1. Januar–23. Dezember 2026
Für das Steuerjahr 2026, mit Erklärungen, die 2027 eingereicht werden, gelten die neuen Regeln:
- Einreichung und Zahlung: 1. April–31. Dezember 2027
- Zahlung per Lastschrift: 1. April–23. Dezember 2027
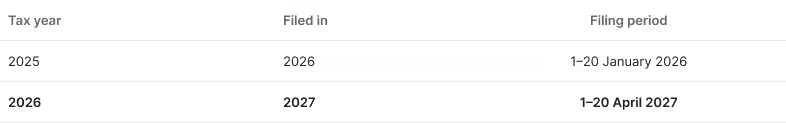
Die endgültige Abgabefrist bleibt der 31. Dezember. Die Änderung bedeutet, dass die Steuererklärung für das Steuerjahr 2026 nicht im Januar, Februar oder März 2027 eingereicht werden kann.
Übergangsregeln für separat erklärte Einnahmen
Jeder, der Mieteinnahmen separat erklärt, anstatt das gesamte Jahr zu aggregieren, unterliegt im Jahr 2026 besonderen Übergangsregeln.
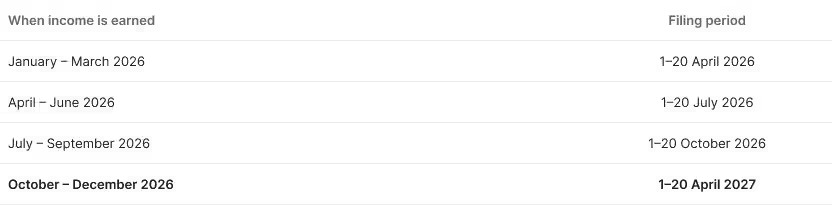
Für jährlich aggregierte Mieteinnahmen gilt der neue Abgabezeitraum im April für das gesamte Steuerjahr 2026.
Zusammenfassung der Änderungen
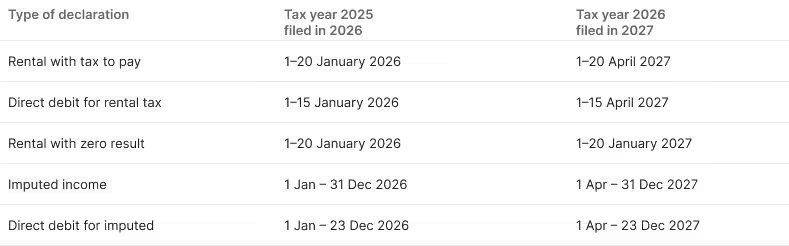
Zusammenfassend lässt sich sagen, dass Steuererklärungen für Mieteinnahmen, die zu einer Steuerpflicht führen, von Januar auf April verschoben werden, während Nullsaldo-Erklärungen weiterhin im Januar eingereicht werden müssen. Die Steuererklärung für den persönlichen Gebrauch behält die gleiche endgültige Frist wie zuvor, kann jedoch nicht vor dem 1. April eingereicht werden.
Gleichzeitig wird die Meldung abzugsfähiger Ausgaben detaillierter. Ausgaben dürfen nicht mehr ausschließlich als Gesamtbetrag gemeldet werden, sondern müssen nach ihrem Zweck aufgeschlüsselt werden.
Reichen Sie Ihre Steuererklärung unter den neuen Regeln mit Estity ein.
Wenn die neuen Regeln in Kraft treten, werden die über Estity vorbereiteten und eingereichten Modelo 210-Steuererklärungen den neuen Abgabezeiträumen und Anforderungen zur Ausgabenmeldung folgen.
Für das Steuerjahr 2026, mit Erklärungen, die 2027 eingereicht werden, bedeutet dies, dass der korrekte Abgabezeitraum angewendet wird, je nachdem, ob die Erklärung zu einer Steuerpflicht oder einem Nullsaldo führt. Abzugsfähige Ausgaben werden auch unter den vom neuen Formular geforderten Kategorien gemeldet.
Dies ermöglicht es Ihnen, Ihre Steuererklärung gemäß den neuen Regeln direkt über Estity einzureichen, sobald die Änderungen in Kraft treten.
Quellen:
Order HAC/623/2026 im spanischen Staatsanzeiger
Informationen von der spanischen Steuerbehörde zu den neuen Abgabezeiträumen