
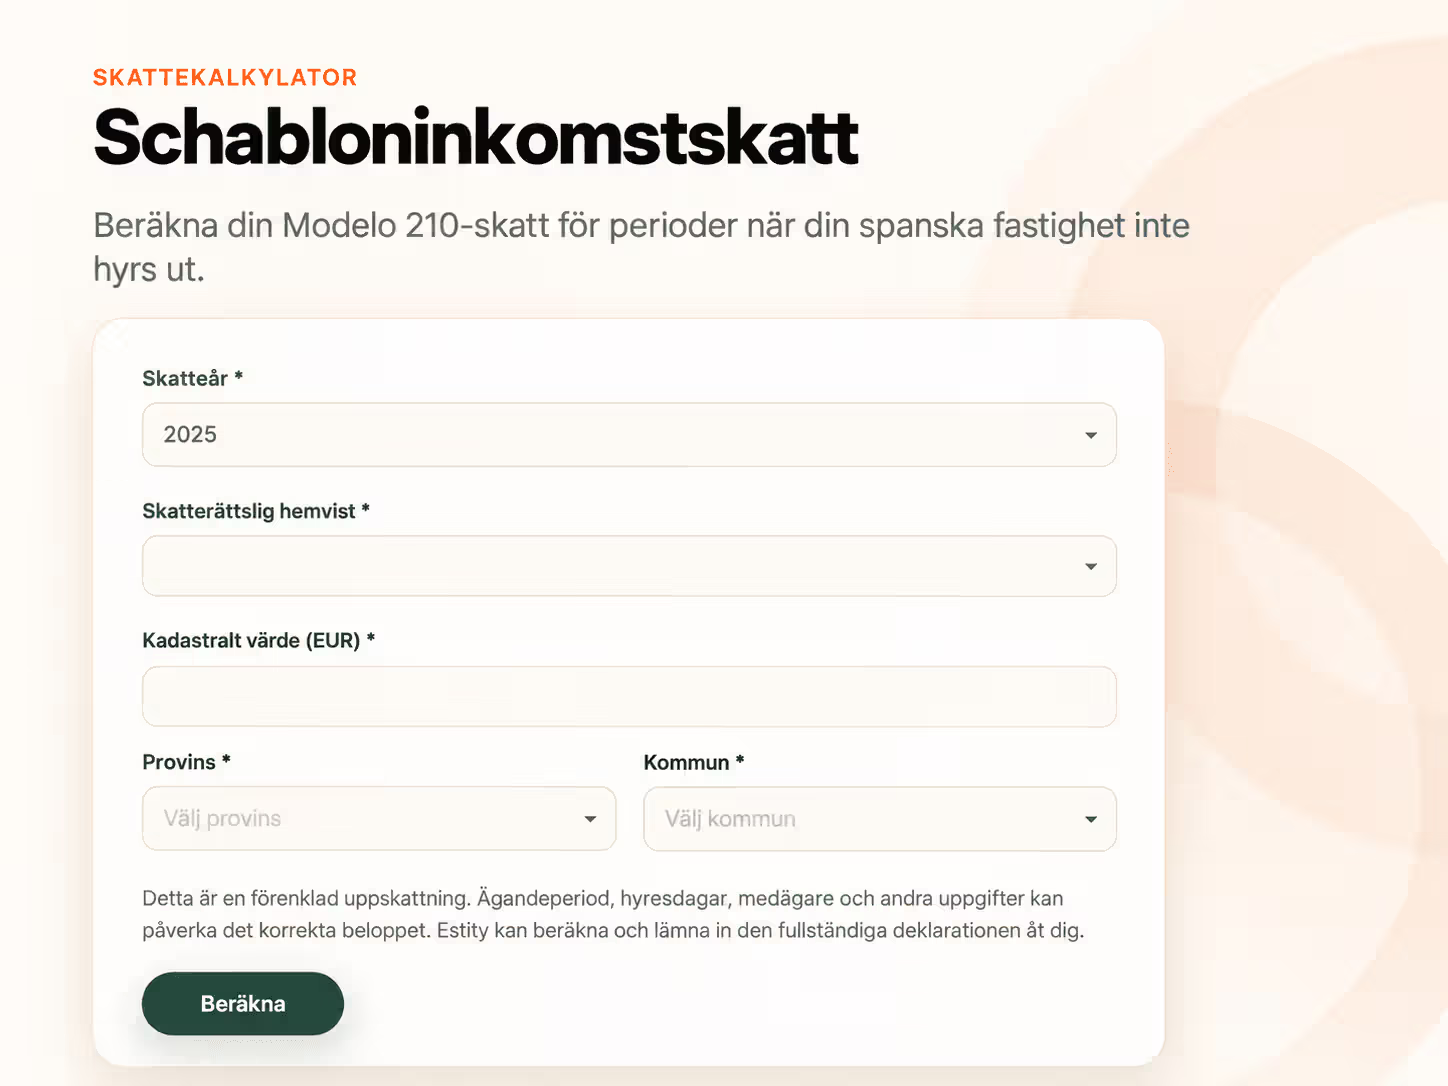
Impôt sur le revenu imputé pour les biens en Espagne
En tant que propriétaire non-résident, vous devrez peut-être déclarer le Modelo 210 même lorsque le bien n'est pas loué. Ici, vous pouvez estimer l'impôt et comprendre ce qui se cache derrière le calcul.
Estity est enregistré en tant que Collaborateur Social auprès de l'autorité fiscale espagnole, Agencia Tributaria (AEAT).
QU'EST-CE QUI S'APPLIQUE ?
Qu'est-ce que l'impôt sur le revenu imputé en Espagne ?
En tant qu'individu non-résident possédant un bien en Espagne, vous pourriez devoir payer un impôt même si le bien n'est pas loué. Dans le système fiscal espagnol, l'utilisation privée ou un bien disponible pour le propriétaire est traité comme un revenu immobilier imputé, renta inmobiliaria imputada.
Cela ne signifie pas que vous avez réellement reçu un revenu. Au lieu de cela, une base fiscale est calculée sur la base du valor catastral, la valeur cadastrale normalement trouvée sur votre avis d'IBI. L'impôt est déclaré par les propriétaires non-résidents via le Modelo 210.
Si le bien a été loué pendant une partie de l'année, le revenu imputé est calculé uniquement pour les jours où le bien était disponible pour vous. Si le bien a plusieurs propriétaires, la part de chaque propriétaire est calculée en fonction de leur part respective de propriété.
Bon à savoir : L'impôt sur le revenu imputé et l'impôt sur le revenu locatif sont deux parties distinctes du Modelo 210. Un bien qui est à la fois utilisé à titre privé et loué pendant l'année peut donc être soumis aux deux.
LE CALCUL
Comment est calculé l'impôt sur le revenu imputé ?
Le calcul est normalement basé sur le valor catastral. Un revenu standard est d'abord calculé sur cette valeur avec 1,1% ou 2%, selon la dernière révision des valeurs cadastrales de la municipalité. Le taux d'imposition applicable est ensuite appliqué au revenu calculé. Agencia Tributaria
Pour les individus résidents fiscaux au sein de l'UE et en Islande, Norvège et Liechtenstein, le taux d'imposition est de 19%. Pour les autres contribuables, le taux d'imposition général est de 24%. Aucune dépense régulière pour le bien ne peut être déduite du revenu imputé. Agencia Tributaria
Valor catastral × 1,1% ou 2% → revenu imputé × 19% ou 24% → impôt
Si vous ne possédez qu'une part du bien ou s'il a été loué pendant une partie de l'année, le calcul est ajusté en fonction de votre part de propriété et du nombre de jours où le bien était disponible pour vous.
Où puis-je trouver le valor catastral ?
Le valor catastral se trouve sur votre dernier avis d'IBI. C'est une valeur administrative déterminée par le registre foncier espagnol Catastro et ne doit pas être confondue avec la valeur marchande ou le prix d'achat du bien.
MODELO 210
Quand l'impôt sur le revenu imputé doit-il être déclaré ?
Le revenu imputé est déclaré rétroactivement via le Modelo 210 et se réfère à l'année civile pendant laquelle le bien était disponible pour le propriétaire.
Pour l'année de revenu 2025, la période de déclaration est du 1er janvier au 31 décembre 2026. Les nouvelles échéances introduites en 2026 ne changent pas la déclaration pour 2025. Agencia Tributaria
Pour l'année de revenu 2026 et au-delà, la période de déclaration s'ouvre le 1er avril de l'année suivant l'année fiscale et se termine le 31 décembre. Le revenu imputé pour 2026 doit donc être déclaré entre le 1er avril et le 31 décembre 2027. Pour le paiement électronique par prélèvement automatique, le dernier jour est normalement le 23 décembre.
Voulez-vous passer du calcul à la déclaration ?
Estity vous aide à calculer, préparer et soumettre votre Modelo 210 numériquement.
Quelle est la différence entre l'impôt sur le revenu imputé et l'impôt sur le revenu locatif ?
Le revenu imputé se rapporte aux périodes d'utilisation privée ou de disponibilité pour votre propre usage. L'impôt sur le revenu locatif concerne les revenus provenant de la location du bien. Si vous faites les deux, vous devrez peut-être envisager les deux calculs pour différentes périodes.
Dois-je déclarer même si je n'ai pas été dans le logement pendant l'année ?
Oui, normalement. Ce n'est pas le nombre de jours où vous vous trouvez effectivement dans le logement qui détermine si un revenu forfaitaire doit être déclaré.
Si le logement est à votre disposition et n'est pas loué, vous pouvez, en tant que personne privée non-résidente, être soumis à la renta imputada. Cela s'applique donc même si vous n'avez pas voyagé en Espagne du tout pendant l'année.
Le calcul est généralement basé sur la valeur cadastrale du logement et la partie de l'année pendant laquelle le logement a été à votre disposition. Il y a donc une différence entre un logement vide et un logement loué - mais un logement vide n'entraîne pas la disparition de l'obligation de déclaration.
Le valor catastral est-il le même que la valeur marchande de la propriété ?
S'applique à : 🇪🇸 National
Non.
Le valor catastral est une valeur administrative déterminée par le Catastro en fonction de facteurs tels que le terrain, le bâtiment et les caractéristiques de la propriété.
Ce n'est pas une évaluation de marché de ce pour quoi la propriété pourrait être vendue.
Selon les règles du Catastro, le valor catastral, en règle générale, ne doit pas dépasser la valeur marchande. Il est utilisé, entre autres, dans le calcul de l'IBI et de certaines autres taxes. (catastro.hacienda.gob.es)
Comment déclarer si le logement a été à la fois loué et utilisé à titre privé ?
L'année est divisée en fonction de l'utilisation du logement.
Pour les jours où le logement a été loué, les revenus locatifs sont déclarés et, si vous y avez droit, les coûts pertinents liés à la location.
Pour les autres jours où le logement était à votre disposition, le loyer imputé est normalement calculé.
Cela signifie, par exemple, qu'un logement loué pendant 100 jours et à la disposition du propriétaire pendant 265 jours reçoit deux traitements fiscaux différents.
À partir des déclarations soumises en 2027, le nombre de jours loués et disponibles devra être indiqué plus clairement dans le Modelo 210.
Que se passe-t-il si nous sommes plusieurs à posséder le logement ?
Chaque propriétaire est imposé en fonction de sa part de propriété. Si deux personnes possèdent par exemple 50 % chacune, le revenu forfaitaire de chaque propriétaire est calculé en fonction de sa propre part.
Estity peut-il soumettre le Modelo 210 pour moi ?
Oui. Vous pouvez procéder depuis le calculateur et gérer votre Modelo 210 via Estity. Estity est enregistré en tant que Collaborateur Social auprès de l'autorité fiscale espagnole Agencia Tributaria (AEAT).