
El Modelo 210 está cambiando: nuevos plazos y reporte más claro de gastos
España está introduciendo nuevas reglas para el Modelo 210, la declaración de impuestos utilizada, entre otros, por personas que son residentes fiscales fuera de España y poseen o alquilan una propiedad en el país.
Las fechas actuales de presentación continuarán aplicándose al año fiscal 2025, con declaraciones presentadas en 2026. Las nuevas fechas se aplicarán a partir del año fiscal 2026, con declaraciones presentadas en 2027.
El cambio principal es que los ingresos por alquiler que resulten en impuestos a pagar deben declararse en abril en lugar de enero. El período de presentación para propiedades ocupadas por sus dueños también comenzará más tarde. Al mismo tiempo, se introducirá un nuevo anexo que requerirá que los gastos deducibles se detallen y se informen por categoría de gasto.
Las tasas impositivas y la base para calcular el impuesto permanecerán sin cambios. Lo que cambiará son las fechas de presentación y la información que debe proporcionarse.
Nuevas fechas de presentación para ingresos por alquiler
Desde el año fiscal 2024, ha sido posible combinar los ingresos por alquiler de un año completo en una única declaración anual del Modelo 210. Hasta ahora, los ingresos por alquiler acumulados anualmente se han declarado en enero del año siguiente al año en que se recibieron los ingresos.
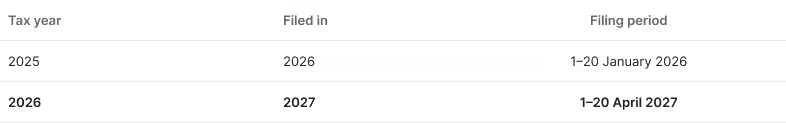
Para el año fiscal 2025, con declaraciones presentadas en 2026, se aplican las reglas actuales:
Presentación y pago: 1–20 de enero de 2026
Pago por domiciliación bancaria: 1–15 de enero de 2026
Para el año fiscal 2026, con declaraciones presentadas en 2027, se aplican las nuevas reglas:
Presentación y pago: 1–20 de abril de 2027
Pago por domiciliación bancaria: 1–15 de abril de 2027
El período de presentación para los ingresos por alquiler acumulados anualmente se moverá tres meses más tarde, de enero a abril.
El cambio da a los propietarios más tiempo para compilar los ingresos por alquiler del año, los gastos y la documentación de respaldo antes de presentar la declaración de impuestos.
¿Qué significa acumular ingresos por alquiler?
Acumular ingresos significa combinar múltiples pagos de alquiler de la misma propiedad durante el año calendario en una única declaración anual del Modelo 210.
Por ejemplo, si la propiedad se alquiló en varias ocasiones durante 2026, los ingresos normalmente se pueden incluir en una declaración que cubra todo el año, en lugar de declarar cada período de alquiler por separado.
Es importante distinguir entre dos aspectos separados:
- Acumulación de ingresos: Esto significa combinar los ingresos por alquiler del año en una única declaración anual de impuestos.
- Desglose de gastos: Esto significa clasificar e informar los gastos deducibles bajo categorías específicas de gastos.
El nuevo Modelo 210, por lo tanto, requiere un desglose más detallado de los gastos, incluso cuando los ingresos se informan colectivamente para todo el año.
Los gastos deben informarse por categoría de gasto
En la versión anterior del Modelo 210, los gastos deducibles se informaban principalmente como un monto total único.
Para las declaraciones de impuestos presentadas a partir del 1 de enero de 2027 en adelante, se introducirá un anexo separado en el que los gastos deben desglosarse según su propósito. Por lo tanto, ya no será suficiente informar solo el total de los gastos deducibles del año.
Los gastos deben dividirse en categorías que incluyan las siguientes:
- Intereses sobre el capital utilizado para comprar o mejorar la propiedad.
- Reparaciones y mantenimiento.
- Cuotas de comunidad y asociaciones de propietarios.
- Costos asociados con la elaboración de contratos de alquiler.
- Gastos legales.
- Pagos a terceros por servicios prestados.
- Electricidad, agua, internet, gas y otros costos operativos.
- Primas de seguros.
- Impuestos, recargos y tasas.
- Deudas de alquiler dudosas.
- Depreciación de muebles, accesorios y equipamiento.
- Depreciación del edificio.
- Depreciación de mejoras a la propiedad.
Por lo tanto, cada gasto debe asignarse a la categoría correcta. Luego, los montos se suman para determinar el total de gastos deducibles informados en la declaración de impuestos.
El nuevo requisito no significa que más gastos se vuelvan automáticamente deducibles. Cada gasto aún debe cumplir con los requisitos fiscales aplicables y estar directamente relacionado con la actividad de alquiler.
Ejemplo de cómo deben categorizarse los gastos
Durante 2026, un propietario incurrió en los siguientes gastos relacionados con el alquiler:
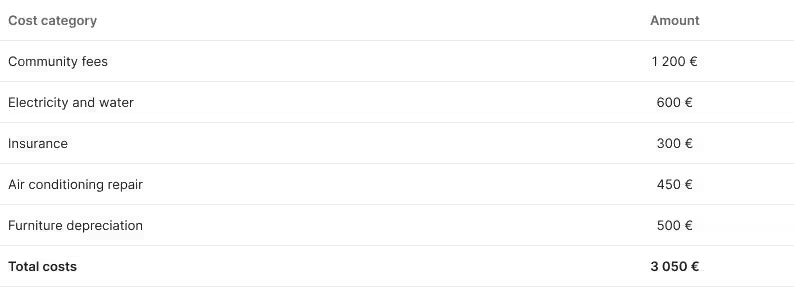
Anteriormente, estos gastos podían informarse como un monto total deducible de 3.050 €. En el nuevo anexo, el mismo monto total debe asignarse a las diferentes categorías de gastos.
El cálculo del impuesto seguirá basándose en el total de gastos deducibles, pero la Agencia Tributaria Española recibirá información más detallada sobre en qué consisten esos gastos.
La documentación de respaldo se vuelve más importante.
El nuevo desglose significa que los propietarios deben llevar un seguimiento de a qué se refiere cada gasto.
Las facturas y recibos deben contener suficiente información para vincular el gasto a la propiedad correcta, período y categoría de gasto. Si la propiedad se utiliza tanto de forma privada como alquilada, ciertos gastos también pueden necesitar ser prorrateados según la proporción del año durante el cual la propiedad fue alquilada.
El hecho de que un gasto se haya pagado durante el año no significa automáticamente que el monto total sea deducible.
El derecho a deducir gastos puede verse afectado por factores que incluyen:
- A qué se refiere el gasto.
- Cómo se conecta el gasto con la actividad de alquiler.
- Cuánto tiempo ha estado alquilada la propiedad.
- La participación del propietario en la propiedad.
- El país en el que el propietario es residente fiscal.
¿Cuándo muestra una declaración de impuestos un saldo cero?
Una declaración de impuestos sobre ingresos por alquiler muestra un saldo cero cuando el cálculo del impuesto no resulta en ningún impuesto a pagar.
Para un propietario que tiene derecho a deducir gastos según las reglas aplicables, esto puede ocurrir cuando los gastos deducibles son iguales o superiores a los ingresos por alquiler.
Si los ingresos por alquiler del año ascienden a 5.000 € y los gastos deducibles que se pueden reclamar en la declaración de impuestos ascienden a 5.000 € o más, normalmente no habrá impuestos que pagar.
Sin embargo, esto no significa que se pueda omitir la declaración de impuestos. Aún debe presentarse un Modelo 210 que muestre un saldo cero.
Para el año fiscal 2025:
- Una declaración con saldo cero debe presentarse entre el 1 y el 20 de enero de 2026.
Para el año fiscal 2026:
- Una declaración con saldo cero debe presentarse entre 1 y 20 de enero de 2027.
- Los ingresos por alquiler que resulten en impuestos a pagar deben declararse entre 1 y 20 de abril de 2027.
Por lo tanto, el período de presentación aplicable no puede determinarse únicamente por si la propiedad ha sido alquilada. También debe tenerse en cuenta el resultado del cálculo del impuesto.
El cálculo debe completarse con suficiente antelación para determinar si la declaración de impuestos debe presentarse en enero o abril.
Nueva información requerida sobre el número de días y la participación en la propiedad.
El Modelo 210 actualizado también incluye nuevos campos para:
- El número de días que la propiedad fue alquilada.
- El número de días que la propiedad estuvo disponible para uso personal.
- El porcentaje de participación del propietario.
- Si la propiedad tiene una referencia catastral española.
Una referencia catastral es el número de identificación único de la propiedad en el registro catastral de España, el Catastro. El número generalmente se encuentra en la factura del IBI y normalmente consta de 20 caracteres.
Si la propiedad tiene múltiples propietarios, cada propietario debe declarar normalmente su parte de los ingresos y gastos. El nuevo campo para la participación en la propiedad hace que esta asignación sea más clara en la declaración de impuestos.
Nuevas fechas de presentación para uso personal
Cualquiera que no alquile su propiedad, o la use personalmente durante parte del año, debe declarar normalmente ingresos imputados por esos días. Esto se conoce como renta imputada.
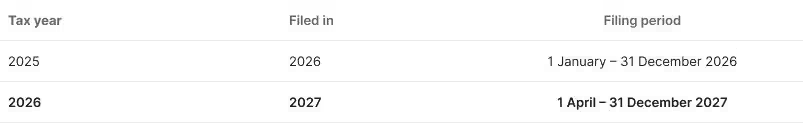
Para el año fiscal 2025, con declaraciones presentadas en 2026, se aplican las reglas actuales:
- Presentación y pago: 1 de enero–31 de diciembre de 2026
- Pago por domiciliación bancaria: 1 de enero–23 de diciembre de 2026
Para el año fiscal 2026, con declaraciones presentadas en 2027, se aplican las nuevas reglas:
- Presentación y pago: 1 de abril–31 de diciembre de 2027
- Pago por domiciliación bancaria: 1 de abril–23 de diciembre de 2027
La fecha límite final de presentación sigue siendo el 31 de diciembre. El cambio significa que la declaración de impuestos para el año fiscal 2026 no puede presentarse en enero, febrero o marzo de 2027.
Reglas transitorias para ingresos declarados por separado
Cualquiera que declare ingresos por alquiler por separado en lugar de acumular todo el año está sujeto a reglas transitorias especiales durante 2026.
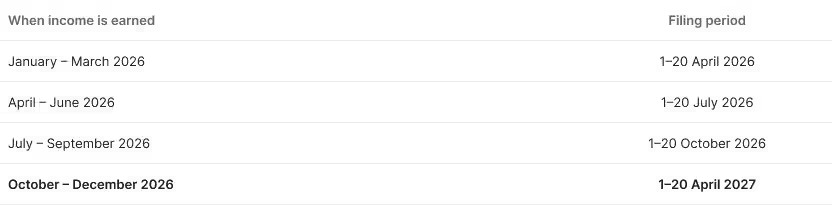
Para los ingresos por alquiler acumulados anualmente, el nuevo período de presentación de abril se aplica a todo el año fiscal 2026.
Resumen de los cambios
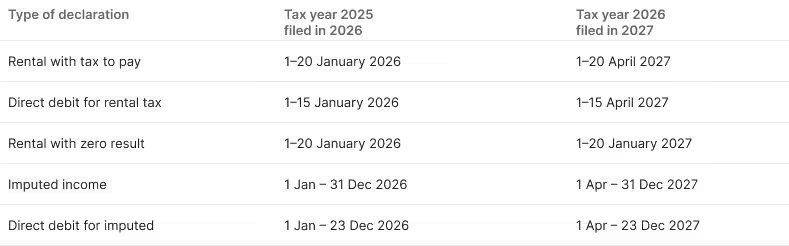
En resumen, las declaraciones de impuestos sobre ingresos por alquiler que resulten en impuestos a pagar se moverán de enero a abril, mientras que las declaraciones con saldo cero aún deben presentarse en enero. La declaración de impuestos para uso personal mantendrá la misma fecha límite final que antes, pero no podrá presentarse antes del 1 de abril.
Al mismo tiempo, el reporte de gastos deducibles se volverá más detallado. Los gastos ya no deben informarse únicamente como un monto total, sino que deben desglosarse según a qué se refieren.
Presente su declaración de impuestos bajo las nuevas reglas con Estity.
Cuando entren en vigor las nuevas reglas, las declaraciones de impuestos del Modelo 210 preparadas y presentadas a través de Estity seguirán los nuevos períodos de presentación y requisitos de reporte de gastos.
Para el año fiscal 2026, con declaraciones presentadas en 2027, esto significa que se aplicará el período de presentación correcto dependiendo de si la declaración resulta en impuestos a pagar o un saldo cero. Los gastos deducibles también se informarán bajo las categorías requeridas por el nuevo formulario.
Esto le permitirá presentar su declaración de impuestos de acuerdo con las nuevas reglas directamente a través de Estity una vez que los cambios entren en vigor.
Fuentes:
Orden HAC/623/2026 en el Boletín Oficial del Estado de España
Información de la Agencia Tributaria Española sobre los nuevos períodos de presentación