
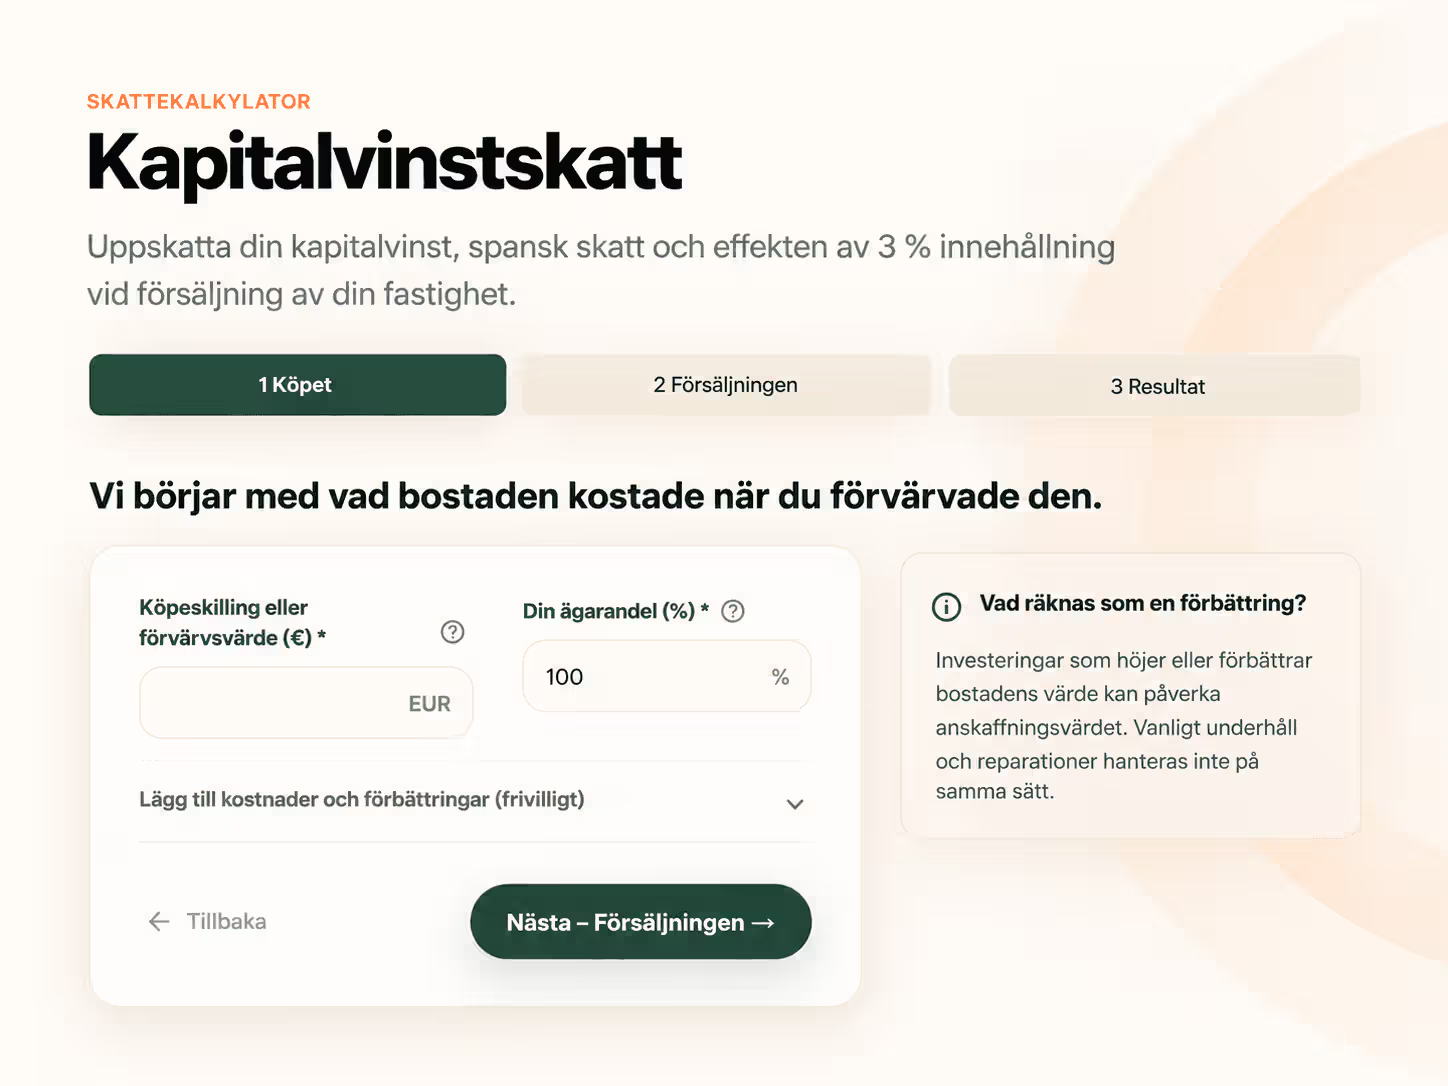
Impôt sur les plus-values lors de la vente de biens immobiliers en Espagne
En tant que non-résident, vous êtes imposé en Espagne sur la plus-value réalisée lors de la vente d'un bien immobilier espagnol. Ici, vous pouvez estimer la plus-value, l'impôt, et comment la retenue obligatoire de 3% par l'acheteur affecte le résultat final.
- 1 Achat
- 2 Vente
- 3 Résultat
Nous commençons par ce que le bien a coûté lors de l’acquisition.
Qu’est-ce qu’une amélioration ?
Les investissements qui augmentent ou améliorent la valeur du bien peuvent affecter le coût d’acquisition. L’entretien et les réparations ordinaires ne sont pas traités de la même façon.
Estity est enregistré en tant que Collaborateur Social auprès de l'autorité fiscale espagnole, Agencia Tributaria (AEAT).
QU'EST-CE QUI S'APPLIQUE ?
Qu'est-ce que l'impôt sur les plus-values lors de la vente d'un bien en Espagne ?
Lorsqu'un non-résident vend un bien en Espagne, toute plus-value est imposée en Espagne. La plus-value est principalement calculée comme la différence entre une valeur de vente ajustée et une valeur d'acquisition ajustée.
La valeur d'acquisition peut inclure le prix d'achat, certains coûts et taxes liés à l'achat, ainsi que les investissements et améliorations. L'entretien régulier et les réparations, cependant, ne sont pas considérés comme des améliorations dans ce calcul. À partir du prix de vente, les coûts et taxes directement liés à la vente et payés par le vendeur peuvent réduire la valeur de vente.
Pour les plus-values résultant de la vente d'un bien, le taux d'imposition pour un non-résident est normalement de 19 %, que le vendeur soit résident ou non au sein de l'UE/EEE.
Bon à savoir : Les 3 % retenus par l'acheteur lors de la vente ne sont pas l'impôt sur les plus-values. C'est un paiement préliminaire à l'autorité fiscale espagnole qui est ensuite compensé avec l'impôt final du vendeur.
LE CALCUL
Comment l'impôt sur les plus-values est-il calculé ?
De manière simplifiée :
Valeur de vente ajustée – valeur d'acquisition ajustée = plus-value
Ensuite :
Plus-value × 19 % = impôt sur les plus-values estimé
Je montrerais cela comme un flux graphique similaire à la formule sur la page de revenu standard.
Valeur d'acquisition
Le point de départ est ce que vous avez payé lorsque vous avez acquis le bien. À cela peuvent s'ajouter :
- taxes et frais liés à l'achat
- frais de notaire et d'enregistrement
- certains autres coûts d'acquisition
- investissements et améliorations documentées
Les coûts d'intérêt ne sont pas inclus dans la valeur d'acquisition.
Valeur de vente
Le point de départ est le prix de vente. Les coûts et taxes directement liés à la vente et supportés par le vendeur peuvent réduire la valeur utilisée dans le calcul des plus-values.
Important si le bien a été loué
Lorsqu'un bien loué est vendu, la valeur d'acquisition doit être réduite de l'amortissement fiscal applicable pendant la période de location. L'AEAT indique que l'amortissement fiscal minimum doit être pris en compte même si le propriétaire n'a pas réellement effectué la déduction dans les déclarations précédentes. Cela peut entraîner une plus-value imposable plus élevée.
RETENUE DE 3 %
Que signifie la retenue de 3 % lors de la vente ?
Lorsque le vendeur est un non-résident, l'acheteur est obligé de retenir 3 % du prix d'achat convenu et de verser le montant à l'Agencia Tributaria. L'acheteur déclare le paiement via le Modelo 211 dans un délai d'un mois à partir de la vente. Agencia Tributaria
Le montant sert de paiement anticipé de l'impôt sur les plus-values du vendeur.
Cela signifie :
Prix de vente × 3 % = montant retenu
Ensuite, le montant de 3 % est comparé à l'impôt final sur les plus-values.
Si l'impôt est supérieur au montant de 3 %
Le vendeur paie la différence.
Si l'impôt est inférieur au montant de 3 %
Le vendeur peut demander un remboursement du montant excédentaire à l'Agencia Tributaria via sa déclaration.
3 % retenu → impôt final calculé → payer la différence ou obtenir un remboursement
MODELO 210
Quand la plus-value doit-elle être déclarée ?
En tant que non-résident, le vendeur déclare la plus-value via le Modelo 210.
La date limite est spécifique pour les ventes de biens : la déclaration doit être soumise dans les trois mois suivant l'expiration du premier mois à partir de la date de vente. Cela signifie en pratique que le processus doit être complété dans les quatre mois suivant la vente. Agencia Tributaria
Avant cela, l'acheteur a sa propre obligation de payer la portion retenue de 3 % via Modelo 211 dans un délai d'un mois à partir de la vente. Agencia Tributaria
Vente
→ dans 1 mois : l'acheteur paie 3 % via Modelo 211
→ dans 4 mois : le vendeur soumet le Modelo 210
MODELO 210
Voulez-vous passer du calcul à la déclaration ?
Estity vous aide à calculer la plus-value
La retenue de 3 % est-elle l'impôt final lorsque je vends ?
Pas nécessairement. Pour une vente de non-résident, l'acheteur retient normalement 3 % du prix d'achat comme avance sur l'impôt sur les plus-values. Le calcul final peut montrer un montant supplémentaire à payer ou un remboursement potentiel.
Quel est le taux d'imposition sur les plus-values pour un non-résident ?
Les plus-values provenant de la vente de biens immobiliers sont normalement imposées à 19 % pour les personnes physiques non résidentes.
Que se passe-t-il si 3 % est supérieur à mon impôt final ?
Si le montant retenu dépasse l'impôt final, le vendeur peut demander le remboursement de la différence via le Modelo 210.
Quels coûts peuvent augmenter ma valeur d'acquisition ?
Certains coûts et taxes liés à l'achat ainsi que les investissements et améliorations documentés peuvent être inclus. Cependant, l'entretien courant et les réparations ne sont pas considérés comme des améliorations de la même manière.
Comment la location antérieure affecte-t-elle la plus-value?
Pour un bien immobilier qui a été loué, la valeur d'acquisition peut devoir être réduite par les amortissements fiscaux minimaux pour les périodes de location, même si l'amortissement n'a pas été effectivement réclamé dans les déclarations précédentes. Cela peut augmenter la plus-value imposable.
Quand le Modelo 210 doit-il être déposé après la vente ?
Le Modelo 210 pour la plus-value doit être déposé dans les trois mois suivant un mois après la date de vente.
Qui paie les 3 pour cent?
C'est l'acheteur qui doit retenir 3 % et payer le montant à l'Agencia Tributaria via le Modelo 211.