
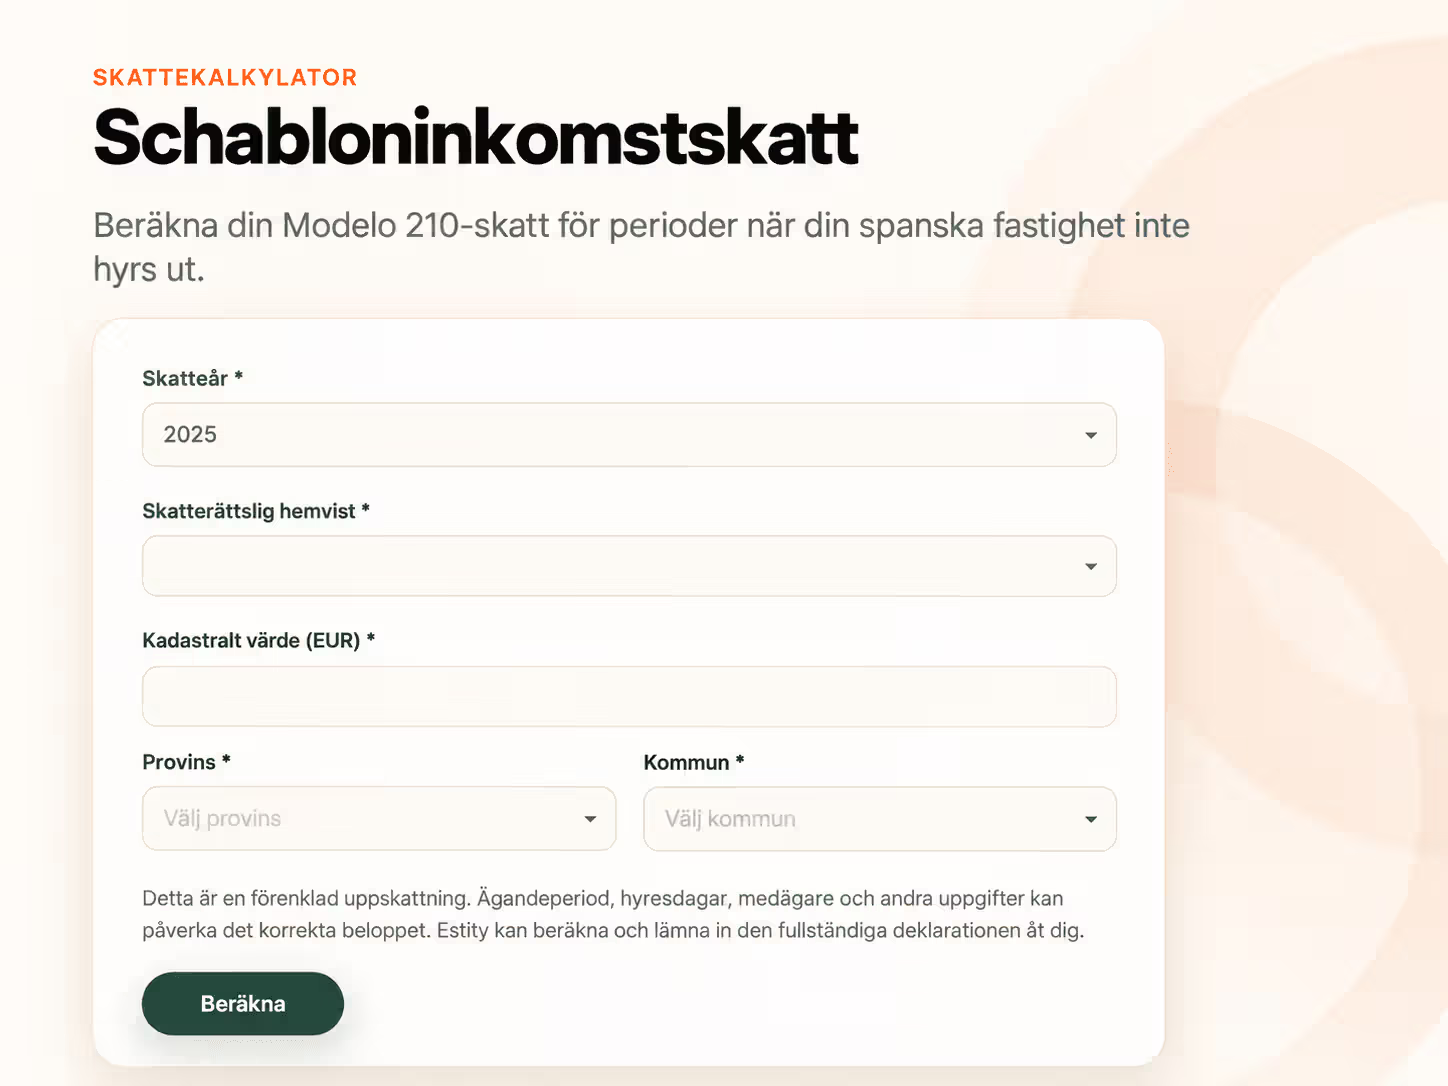
Impuesto sobre la Renta Imputada para Propiedades en España
Como propietario no residente, es posible que necesites declarar el Modelo 210 incluso cuando la propiedad no esté alquilada. Aquí puedes estimar el impuesto y entender qué hay detrás del cálculo.
Estity está registrada como Colaborador Social con la autoridad fiscal española, Agencia Tributaria (AEAT).
¿QUÉ APLICA?
¿Qué es el Impuesto sobre la Renta Imputada en España?
Como individuo no residente que posee una propiedad en España, es posible que deba pagar impuestos incluso si la propiedad no está alquilada. En el sistema fiscal español, el uso privado o una propiedad disponible para el propietario se trata como una renta inmobiliaria imputada.
Esto no significa que haya recibido realmente algún ingreso. En su lugar, se calcula una base imponible basada en el valor catastral de la propiedad, normalmente encontrado en su aviso de IBI. El impuesto es declarado por los propietarios no residentes a través del Modelo 210.
Si la propiedad ha sido alquilada durante parte del año, la renta imputada solo se calcula por los días que la propiedad estuvo disponible para usted. Si la propiedad tiene varios propietarios, la parte de cada propietario se calcula según su respectiva participación en la propiedad.
Bueno saber: El impuesto sobre la renta imputada y el impuesto sobre los ingresos por alquiler son dos partes diferentes del Modelo 210. Una propiedad que se usa tanto de forma privada como alquilada durante el año puede estar sujeta a ambos.
EL CÁLCULO
¿Cómo se calcula el impuesto sobre la renta imputada?
El cálculo normalmente se basa en el valor catastral de la propiedad. Primero se calcula un ingreso estándar sobre este valor con 1.1% o 2%, dependiendo de cuándo se revisaron por última vez los valores catastrales del municipio. Luego se aplica la tasa impositiva aplicable a usted sobre el ingreso calculado. Agencia Tributaria
Para individuos con residencia fiscal dentro de la UE y en Islandia, Noruega y Liechtenstein, la tasa impositiva es del 19%. Para otros contribuyentes, la tasa impositiva general es del 24%. No se pueden deducir gastos regulares de la propiedad de la renta imputada. Agencia Tributaria
Valor catastral × 1.1% o 2% → renta imputada × 19% o 24% → impuesto
Si solo posee una parte de la propiedad o ha sido alquilada durante partes del año, el cálculo se ajusta según su participación en la propiedad y el número de días que la propiedad estuvo disponible para usted.
¿Dónde puedo encontrar el valor catastral?
El valor catastral se encuentra en su último aviso de IBI. Es un valor administrativo determinado por el Catastro del registro de la propiedad española y no debe confundirse con el valor de mercado o el precio de compra de la propiedad.
MODELO 210
¿Cuándo debe declararse el impuesto sobre la renta imputada?
La renta imputada se declara retroactivamente a través del Modelo 210 y se refiere al año calendario en que la propiedad estuvo disponible para el propietario.
Para el año fiscal 2025, el período de declaración es del 1 de enero al 31 de diciembre de 2026. Los nuevos plazos introducidos en 2026 no cambian la declaración para 2025. Agencia Tributaria
Para el año fiscal 2026 y posteriores, el período de declaración se abre en cambio el 1 de abril del año siguiente al año fiscal y se extiende hasta el 31 de diciembre. Por lo tanto, la renta imputada para 2026 debe declararse entre el 1 de abril y el 31 de diciembre de 2027. Para el pago electrónico mediante domiciliación bancaria, el último día es normalmente el 23 de diciembre.
¿Quieres pasar del cálculo a la declaración?
Estity te ayuda a calcular, preparar y presentar tu Modelo 210 digitalmente.
¿Cuál es la diferencia entre el impuesto sobre la renta imputada y el impuesto sobre la renta de alquiler?
La renta imputada se refiere a los períodos de uso privado o disponibilidad para su propio uso. El impuesto sobre la renta de alquiler se refiere a los ingresos por alquilar la propiedad. Si haces ambos, es posible que debas considerar ambos cálculos para diferentes períodos.
¿Debo declarar incluso si no he estado en la vivienda durante el año?
Sí, normalmente. No es la cantidad de días que realmente te encuentras en la vivienda lo que determina si se debe declarar el ingreso imputado.
Si la vivienda está a tu disposición y no está alquilada, puedes estar sujeto a la renta imputada como persona no residente. Esto se aplica incluso si no has viajado a España en todo el año.
El cálculo normalmente se basa en el valor catastral de la vivienda y la parte del año en que la vivienda ha estado a tu disposición. Por lo tanto, hay una diferencia entre que la vivienda esté vacía y que esté alquilada, pero una vivienda vacía no significa que desaparezca la obligación de declarar.
¿Es el valor catastral lo mismo que el valor de mercado de la propiedad?
Aplica a: 🇪🇸 Nacional
No.
El valor catastral es un valor administrativo determinado por el Catastro basado en factores como el terreno, el edificio y las características de la propiedad.
No es una valoración de mercado de lo que la propiedad podría venderse.
Según las normas del Catastro, el valor catastral como regla general no debe exceder el valor de mercado. Se utiliza, entre otras cosas, en el cálculo del IBI y ciertos otros impuestos. (catastro.hacienda.gob.es)
¿Cómo declaro si la vivienda ha sido alquilada y utilizada de forma privada?
El año se divide según cómo se ha utilizado la vivienda.
Para los días que la vivienda ha estado alquilada, se declara el ingreso por alquiler y, si tienes derecho a ello, los costos relevantes relacionados con el alquiler.
Para los demás días en que la vivienda ha estado a tu disposición, normalmente se calcula la renta imputada.
Esto significa, por ejemplo, que una vivienda alquilada durante 100 días y disponible para el propietario durante 265 días recibe dos tratamientos fiscales diferentes.
A partir de las declaraciones presentadas en 2027, el número de días alquilados y disponibles deberá indicarse más claramente en el Modelo 210.
¿Qué sucede si varias personas son propietarias de la propiedad?
Cada propietario es gravado según su parte de propiedad. Por ejemplo, si dos personas poseen cada una el 50%, los ingresos imputados para cada propietario se calculan según su propia parte de propiedad.
¿Puede Estity presentar el Modelo 210 por mí?
Sí. Puedes proceder desde la calculadora y gestionar tu Modelo 210 a través de Estity. Estity está registrado como Colaborador Social con la Agencia Tributaria (AEAT) de España.