
Impuesto sobre las Ganancias de Capital por Venta de Propiedad en España
Como no residente, se le grava en España por la ganancia de capital que surge cuando vende una propiedad en España. Aquí puede estimar la ganancia, el impuesto y cómo la retención obligatoria del 3% por parte del comprador afecta el resultado final.
- 1 Compra
- 2 Venta
- 3 Resultado
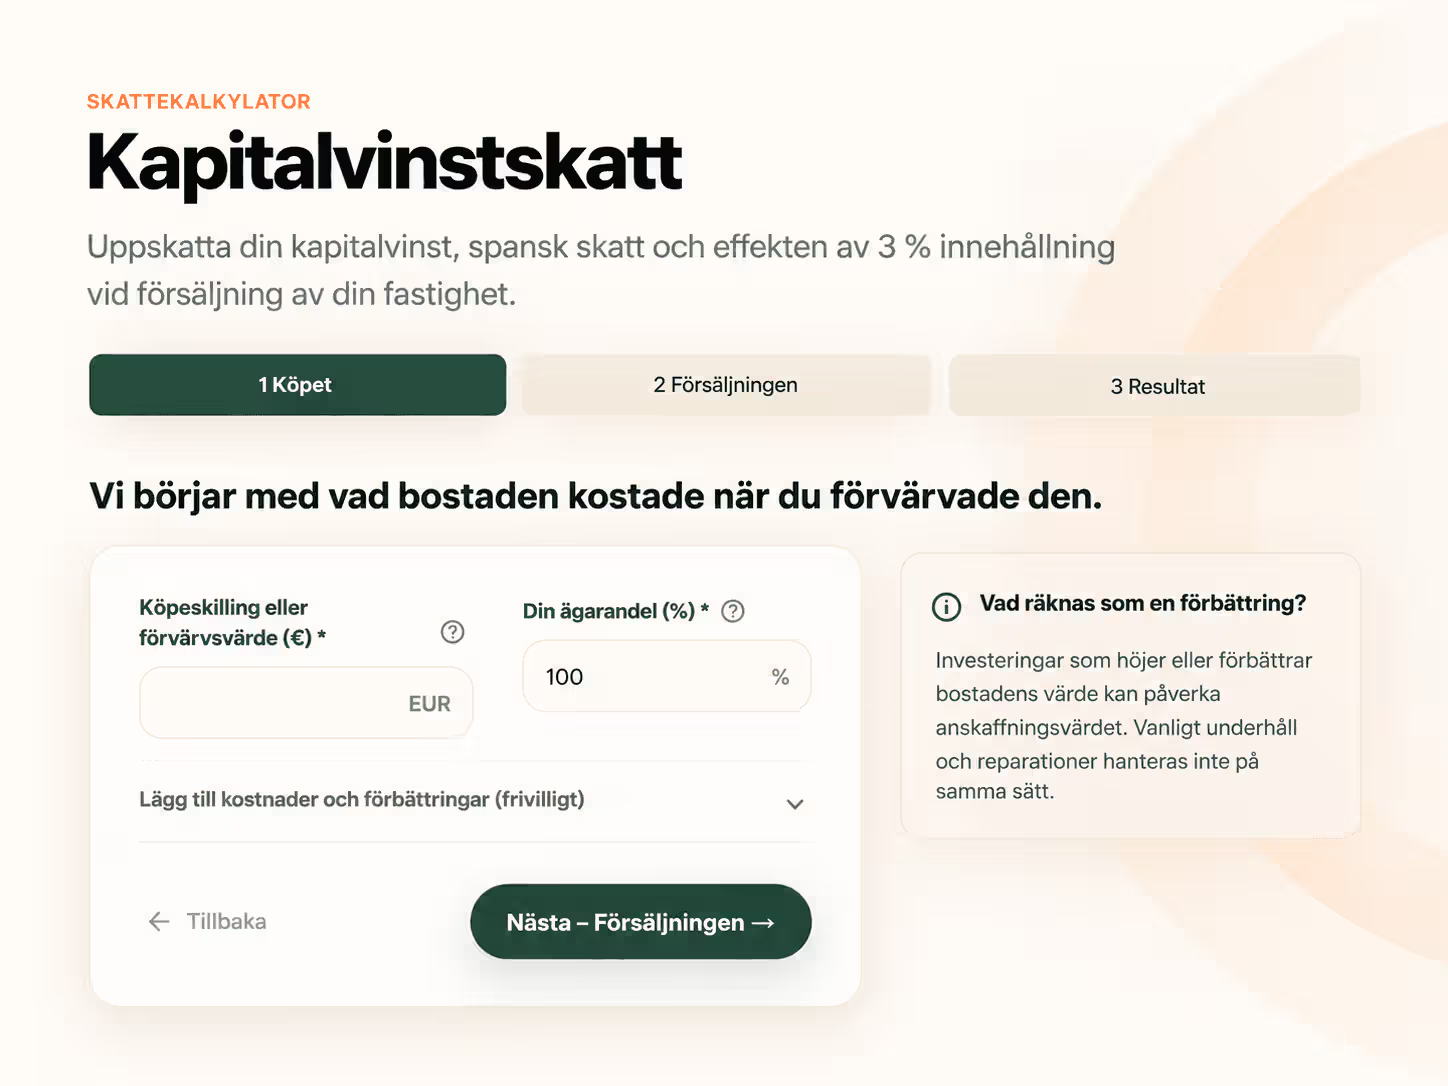
Empezamos con lo que costó la vivienda cuando la adquirió.
¿Qué cuenta como mejora?
Las inversiones que elevan o mejoran el valor de la vivienda pueden afectar al valor de adquisición. El mantenimiento y las reparaciones ordinarias no se tratan igual.
Estity está registrado como Colaborador Social con la autoridad fiscal española, Agencia Tributaria (AEAT).
¿QUÉ APLICA?
¿Qué es el impuesto sobre las ganancias de capital al vender una propiedad en España?
Cuando un no residente vende una propiedad en España, cualquier ganancia de capital se grava en España. La ganancia de capital se calcula principalmente como la diferencia entre un valor de venta ajustado y un valor de adquisición ajustado.
El valor de adquisición puede incluir el precio de compra, ciertos costos e impuestos relacionados con la compra, así como inversiones y mejoras. Sin embargo, el mantenimiento regular y las reparaciones no se consideran mejoras en este cálculo. Del precio de venta, los costos e impuestos directamente relacionados con la venta y pagados por el vendedor pueden reducir el valor de venta.
Para las ganancias de capital derivadas de la venta de una propiedad, la tasa impositiva para un no residente es normalmente del 19%, independientemente de si el vendedor es residente dentro o fuera de la UE/EEE.
Bueno saber: El 3% retenido por el comprador en la venta no es el impuesto sobre las ganancias de capital. Es un pago preliminar a la autoridad fiscal española que luego se compensa con el impuesto final del vendedor.
EL CÁLCULO
¿Cómo se calcula el impuesto sobre las ganancias de capital?
En forma simplificada:
Valor de venta ajustado – valor de adquisición ajustado = ganancia de capital
Entonces:
Ganancia de capital × 19% = impuesto sobre las ganancias de capital estimado
Mostraría esto como un flujo gráfico similar a la fórmula en la página de ingresos estándar.
Valor de adquisición
El punto de partida es lo que pagaste cuando adquiriste la propiedad. A esto se le puede añadir:
- impuestos y tasas relacionados con la compra
- costos de notaría y registro
- ciertos otros costos de adquisición
- inversiones y mejoras documentadas
Los costos de intereses no se incluyen en el valor de adquisición.
Valor de venta
El punto de partida es el precio de venta. Los costos e impuestos directamente relacionados con la venta y asumidos por el vendedor pueden reducir el valor utilizado en el cálculo de las ganancias de capital.
Importante si la propiedad ha sido alquilada
Cuando se vende una propiedad alquilada, el valor de adquisición debe reducirse por la depreciación fiscal aplicable durante el período de alquiler. AEAT establece que se debe considerar la depreciación fiscal mínima incluso si el propietario no ha realizado efectivamente la deducción en declaraciones anteriores. Esto puede resultar en una ganancia de capital imponible más alta.
RETENCIÓN DEL 3%
¿Qué significa la retención del 3% en la venta?
Cuando el vendedor es un no residente, el comprador está obligado a retener el 3% del precio de compra acordado y pagar el monto a la Agencia Tributaria. El comprador informa el pago a través del Modelo 211 dentro de un mes desde la venta. Agencia Tributaria
El monto sirve como un pago anticipado del impuesto sobre las ganancias de capital del vendedor.
Esto significa:
Precio de venta × 3% = monto retenido
Luego, el monto del 3% se compara con el impuesto final sobre las ganancias de capital.
Si el impuesto es mayor que el monto del 3%
El vendedor paga la diferencia.
Si el impuesto es menor que el monto del 3%
El vendedor puede solicitar un reembolso del exceso a la Agencia Tributaria a través de su declaración.
3% retenido → impuesto final calculado → pagar la diferencia o recibir un reembolso
MODELO 210
¿Cuándo se debe declarar la ganancia de capital?
Como no residente, el vendedor declara la ganancia de capital a través del Modelo 210.
El plazo es específico para la venta de propiedades: la declaración debe presentarse dentro de los tres meses después de que haya expirado el primer mes desde la fecha de venta. Esto significa en la práctica que el proceso debe completarse dentro de los cuatro meses desde la venta. Agencia Tributaria
Antes de esto, el comprador tiene su propia obligación de pagar la porción retenida del 3% a través del Modelo 211 dentro de un mes desde la venta. Agencia Tributaria
Venta
→ dentro de 1 mes: el comprador paga el 3% a través del Modelo 211
→ dentro de 4 meses: el vendedor presenta el Modelo 210
MODELO 210
¿Quieres pasar del cálculo a la declaración?
Estity te ayuda a calcular la ganancia de capital
¿Es el 3% de retención el impuesto final cuando vendo?
No necesariamente. Para una venta de no residentes, el comprador normalmente retiene el 3% del precio de compra como un anticipo contra el impuesto sobre las ganancias de capital. El cálculo final puede mostrar una cantidad adicional a pagar o un posible reembolso.
¿Cuál es la tasa del impuesto sobre las ganancias de capital para un no residente?
Las ganancias de capital de la venta de propiedades generalmente se gravan con un 19 % para personas físicas no residentes.
¿Qué pasa si el 3 % es más que mi impuesto final?
Si la cantidad retenida supera el impuesto final, el vendedor puede solicitar un reembolso de la diferencia a través del Modelo 210.
¿Qué costos pueden aumentar mi valor de adquisición?
Ciertos costos e impuestos relacionados con la compra, así como inversiones y mejoras documentadas, pueden incluirse. Sin embargo, el mantenimiento y las reparaciones habituales no se consideran mejoras de la misma manera.
¿Cómo afecta el alquiler anterior a la ganancia de capital?
Para una propiedad que ha sido alquilada, el valor de adquisición puede necesitar ser reducido por las amortizaciones mínimas fiscales durante los períodos de alquiler, incluso si la amortización no se ha reclamado realmente en declaraciones anteriores. Esto puede aumentar la ganancia de capital imponible.
¿Cuándo debe presentarse el Modelo 210 después de la venta?
El Modelo 210 para la ganancia de capital debe presentarse dentro de los tres meses posteriores a un mes desde la fecha de venta.
¿Quién paga el 3 por ciento?
Es el comprador quien debe retener el 3% y pagar el monto a la Agencia Tributaria a través del Modelo 211.